【2026年最新】遺族厚生年金の金額早見表と受給額の落とし穴
一家の大黒柱やパートナーに万が一の事態が起きた際、残された遺族の生活を支える最大の命綱となるのが「遺族厚生年金」です。しかし、公的年金制度の仕組みは複雑を極め、「自分はいったい毎月いくら受け取れるのか」「共働きの場合はどうなるのか」という疑問や不安を抱える人は後を絶ちません。
特に2026年現在の年金制度においては、過去の制度改正による支給要件の厳格化や、現在進行系で見直しが進む社会保障改革の議論が重なり、受給額や給付要件の正確な把握がこれまで以上に不可欠となっています。年収や加入期間別の受給目安が一目でわかる早見表とともに、見落としがちな加算制度や共働き世帯特有の調整ルールを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族厚生年金の受給額は「亡くなった人の平均年収」と「厚生年金の加入月数」に比例し、早見表により月額約3.4万円〜14万円超まで大きく変動する。
- 要点2:40歳以上65歳未満の妻に支給される「中高齢寡婦加算」や「30歳未満の子なし妻の5年有期給付」など、年齢や家族構成による受給格差が存在する。
- 要点3:共働き世帯では自身の老齢厚生年金との併給調整により「思ったより上乗せされない」落とし穴があり、全額非課税でも社会保険上の扶養判定には注意が必要である。
【2026年最新】年収・加入期間別「遺族厚生年金の金額早見表」
遺族厚生年金の受給額は、亡くなった会社員・公務員の生前の給与(標準報酬月額・標準賞与額)と厚生年金への加入期間によって算出されます。原則として、本人が受け取るはずだった老齢厚生年金の「報酬比例部分」の4分の3に相当する金額が支給されます。
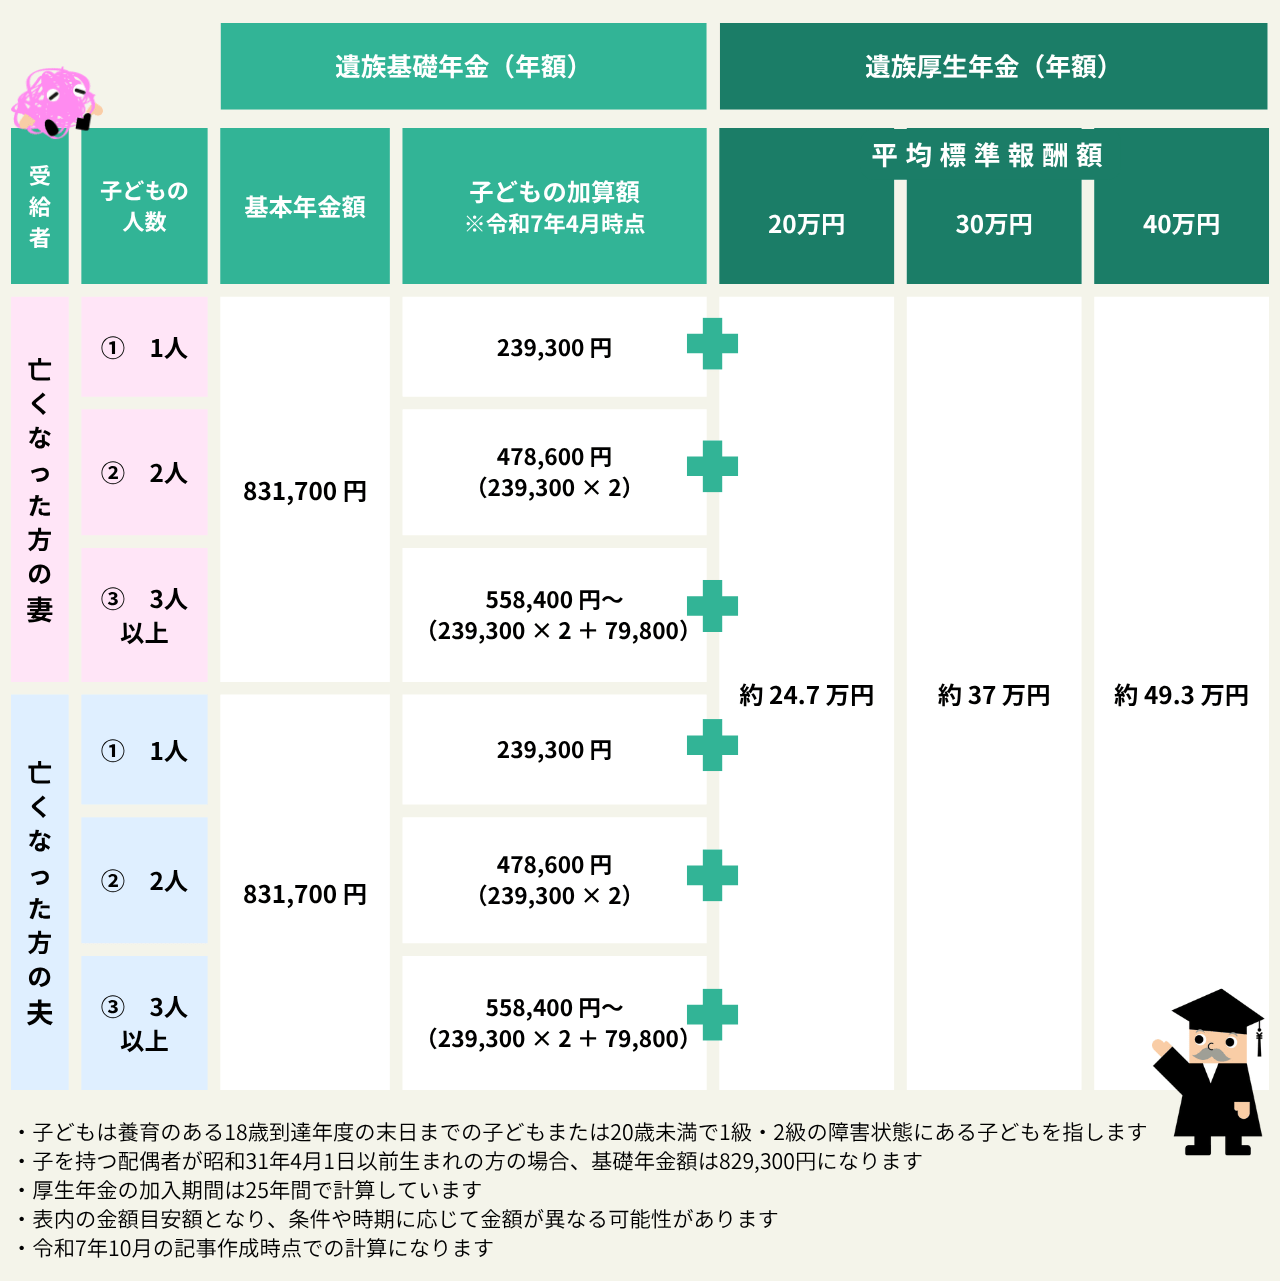
以下の表は、厚生年金加入期間中の平均年収と加入月数に応じた「遺族厚生年金の受給年額(および月額換算の目安)」を整理した早見表です。若くして亡くなった場合(加入月数が25年=300月未満の場合)は、短期要件の救済措置として一律「300月加入」とみなして計算されます。
| 亡くなった方の平均年収 | 加入期間:300月(25年みなし) | 加入期間:30年(360月) | 加入期間:35年(420月) |
|---|---|---|---|
| 年収300万円(月額換算25万円) | 年額:約41.1万円 (月額:約3.4万円) | 年額:約49.3万円 (月額:約4.1万円) | 年額:約57.6万円 (月額:約4.8万円) |
| 年収500万円(月額換算41.7万円) | 年額:約68.5万円 (月額:約5.7万円) | 年額:約82.2万円 (月額:約6.8万円) | 年額:約95.9万円 (月額:約8.0万円) |
| 年収700万円(月額換算58.3万円) | 年額:約95.9万円 (月額:約8.0万円) | 年額:約115.1万円 (月額:約9.6万円) | 年額:約134.3万円 (月額:約11.2万円) |
| 年収900万円(月額換算75万円) | 年額:約123.3万円 (月額:約10.3万円) | 年額:約148.0万円 (月額:約12.3万円) | 年額:約172.7万円 (月額:約14.4万円) |
※上表の金額は2003年4月以降の計算式(平均標準報酬額×5.481/1000×加入月数×3/4)に基づく概算シミュレーションです。実際の年金記録や物価・賃金スライド改定率によって細部は前後します。
具体的な計算方法と「300月みなし」の恩恵
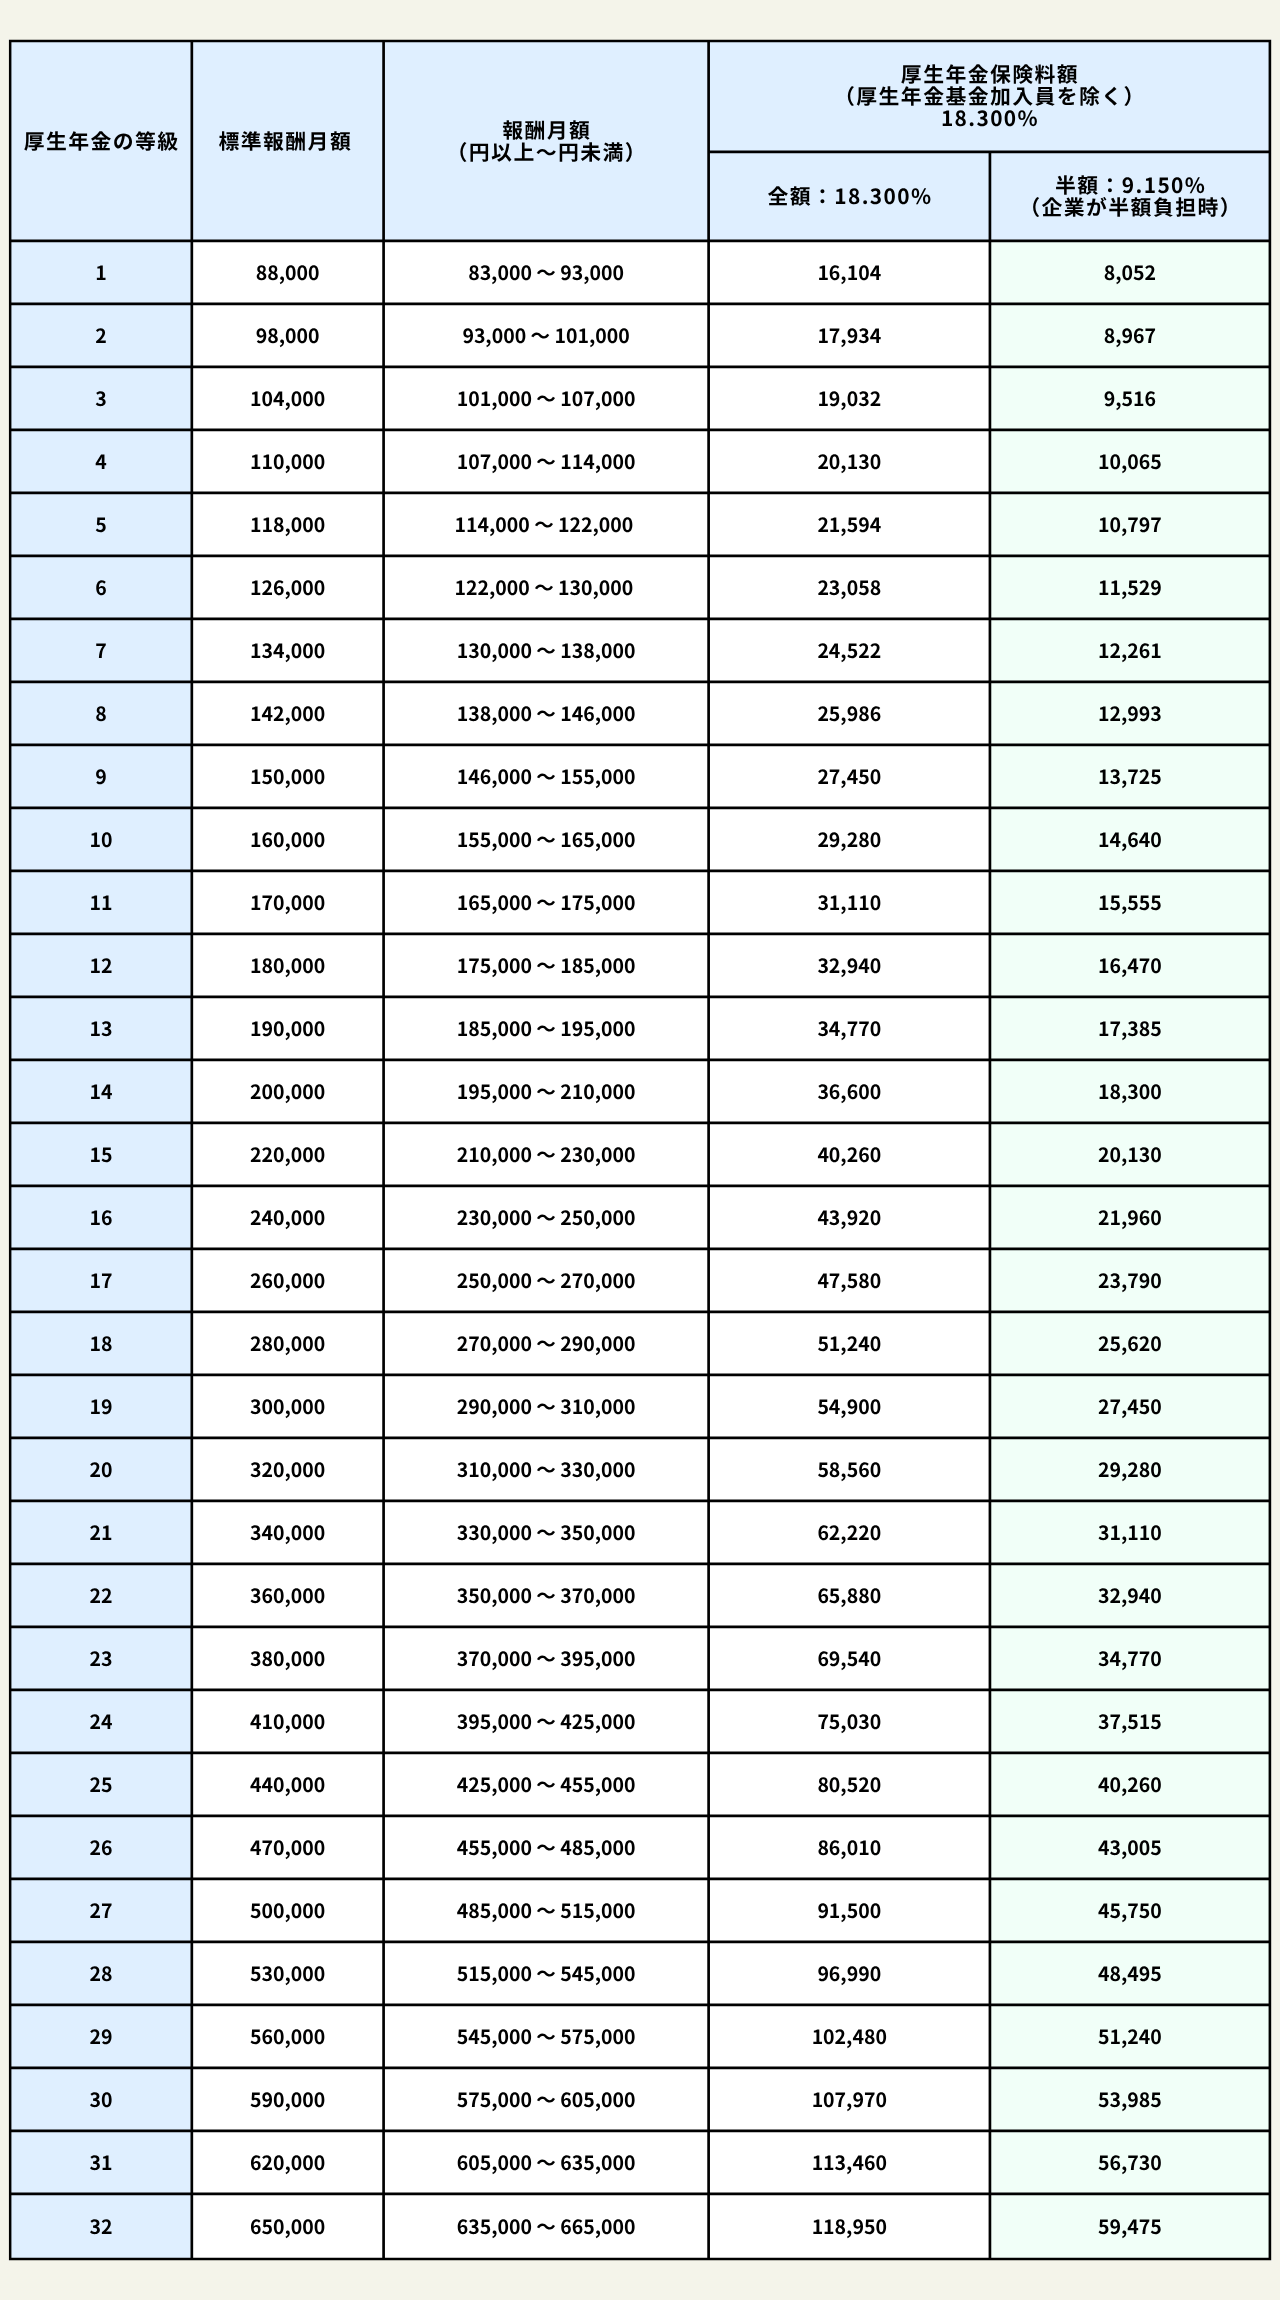
厚生年金の基本計算式は「平均標準報酬額 × 0.005481 × 加入月数 × 3/4」です。例えば、20代や30代で厚生年金加入歴がわずか3年(36カ月)であっても、在職中に亡くなった場合は自動的に300カ月(25年分)加入していたものとして底上げ計算されます。この保障機能が、働き盛りの世代の遺族にとって強力なセーフティネットとして機能しています。
遺族基礎年金と遺族厚生年金の違い|受給要件と対象者の全体像
公的年金は「2階建て構造」と呼ばれますが、遺族年金も同様に1階部分の「遺族基礎年金」と2階部分の「遺族厚生年金」に分かれています。受給できる対象者と要件には決定的な違いが存在します。
| 比較項目 | 遺族基礎年金(1階部分) | 遺族厚生年金(2階部分) |
|---|---|---|
| 対象となる遺族 | 「子のある配偶者」または「子」 ※18歳到達年度末日までの未婚の子 | 配偶者、子、父母、孫、祖父母 ※優先順位の高い最先順位者のみ |
| 受給要件(生計維持) | 死亡当時、生計を維持されていたこと(前年の年収850万円未満) | 同左(生計維持要件:前年の年収850万円未満または所得655.5万円未満) |
| 給付期間 | 末子が18歳を迎える年度末まで | 原則として生涯受給(※年齢・条件により制限あり) |
| 税務上の扱い | 全額非課税 | 全額非課税 |
自営業者やフリーランスが加入する国民年金からは遺族基礎年金しか出ません。高校を卒業した子どもしかいない場合や子どものいない世帯では、1階部分の遺族基礎年金は1円も受け取れません。一方、会社員や公務員が入る遺族厚生年金は、子どもの有無にかかわらず配偶者に支給されるため、家計防衛上の安心感には大きな開きがあります。
知らないと損する加算制度と「子なし30歳未満」の受給制限
遺族厚生年金には、基本額に加えて支給される上乗せ給付が存在する一方で、年齢や性別によって厳格な受給制限が設けられています。制度の設計を正しく理解していないと、生活設計に大きな狂いが生じます。
中高齢寡婦加算と経過的寡婦加算の条件
夫が亡くなった時点で「40歳以上65歳未満で、生計を同じくする子がいない妻」または「子が18歳に達して遺族基礎年金が打ち切られた40歳以上の妻」に対しては、遺族厚生年金に「中高齢寡婦加算」が上乗せされます。
年額は約61万〜62万円(遺族基礎年金満額の4分の3相当)であり、妻が65歳に達するまで支給が継続します。65歳を迎えると妻自身の老齢基礎年金を受給できるようになるため中高齢寡婦加算は終了しますが、1956年(昭和31年)4月1日以前生まれの女性には、年金の減額を緩和するための「経過的寡婦加算」が引き継がれる仕組みになっています。
注意すべき「30歳未満・子なし妻」の5年有期給付
かつては妻であれば年齢を問わず終身で遺族厚生年金を受給できましたが、現行制度では「夫の死亡時に30歳未満で子のいない妻」に対する遺族厚生年金は「5年間の有期給付」に限定されています。若い世代は自立して働ける可能性が高いという判断によるものです。さらに夫が死亡した際の「妻」と、妻が死亡した際の「夫」では受給要件に明確な男女格差が残されており、夫が遺族厚生年金をもらうには「妻の死亡時に55歳以上」でなければならず、支給開始は60歳からとなります。
【実態検証】共働き世帯を直撃する「併給調整」の罠と支給停止の理由
FP相談の現場や年金事務所の窓口で、もっとも相談者を困惑させているのが「共働き世帯における併給調整」の問題です。SNSや知恵袋などでも「夫を亡くし、自分も長年正社員で厚生年金を払ってきたのに、遺族年金がほとんどもらえないのはなぜか」という悲痛な声が頻繁に寄せられています。
現場取材で見えた共働き遺族のリアルな証言
「夫婦で定年まで共働きを続け、それぞれ年金を納めてきました。65歳を過ぎて夫が他界した際、夫の遺族厚生年金が丸々自分の年金に上乗せされると思っていたら、『まずはご自身の老齢厚生年金を満額受け取り、夫の遺族年金との差額しか支給されない』と告げられました。真面目に保険料を払い続けた共働き世帯ほど損をするような仕組みに強い憤りを感じます」(68歳・元会社員女性の手記より)
65歳以降の併給調整ルール
65歳以降、配偶者の遺族厚生年金の受給権を持つ人は、以下の順序で受給額が決定されます。
- 最優先:自分自身の「老齢厚生年金」を全額受給する。
- 差額支給:「配偶者の遺族厚生年金額」が自分の老齢厚生年金額を上回っている場合、その差額部分のみを遺族厚生年金として受給する。
つまり、自分自身の現役時代の年収が高く、十分な老齢厚生年金を受け取れるキャリア女性ほど、夫の遺族厚生年金は全額支給停止(相殺)されてしまいます。共働き世帯が老後資金をシミュレーションする際は、「配偶者の年金が丸ごと上乗せされる」という過度な期待を排除して試算しなければなりません。
遺族年金の権利が消滅・支給停止となる主な理由
- 再婚・養子縁組:受給権者が再婚した場合(事実婚を含む)や、直系血族・直系姻族以外と養子縁組をした場合は受給権を完全に失います。
- 年収要件の未達:死亡当時に生計維持関係が認められない場合(前年の年収が850万円以上で、今後5年以内にも850万円未満になる見込みがない場合)は受給できません。
- 労働基準法に基づく遺族補償:業務上の事故などで労働基準法の遺族補償が行われる場合、死亡後6年間は遺族年金が支給停止されます。
2026年年金制度改革の潮流と家族社会学から読み解く構造的課題
日本の遺族年金制度は、高度経済成長期の「夫が外で稼ぎ、妻が専業主婦として家を守る」という昭和型の標準世帯モデルを前提に構築されてきました。厚生労働省の社会保障審議会などで議論が進められている年金制度改革においては、男女平等の観点や就業構造の変化を踏まえ、遺族厚生年金の大規模な再編が俎上に載せられています。
現在検討されている改革案では、子のない配偶者に対する給付を有期化(一律5年など)する対象を「20代の妻」から「40代・50代の配偶者」や「男性」へも順次拡大していく方向性が模索されています。公的保障の重点化と持続可能性を追求する一方で、長年専業主婦やパート勤務として配偶者に経済的に依存してきた層にとっては、激変緩和措置が講じられるとはいえ極めてシビアな現実を突きつけることになります。
【プロの結論】昭和モデルからの脱却と自立型リスクヘッジの鉄則
家族社会学の知見に照らし合わせても、かつての「夫の年金に寄り添う家族形態」から、個々人が自立した経済基盤を持つ「個を単位とする社会保障」へのシフトは不可逆の潮流です。この過渡期において、私たちがとるべき生活防衛策は明確です。
公的年金は生活の「基礎基盤」として計算に入れつつも、配偶者の死亡保障を遺族厚生年金だけに丸投げすることは極めて危険です。特に共働き世帯は「併給調整」による目減りを前提に民間の収入保障保険やiDeCo・NISAを活用した資産形成を組み立てる必要があります。遺族年金の受給額を正しく可視化し、過不足を民間の手当てで埋めることこそが、最も合理的で破綻のない防衛策です。

【遺族厚生年金 金額 早見表】に関するよくある質問(FAQ)
Q1:遺族厚生年金を受け取ると税金(所得税・住民税)はかかりますか?
A1:遺族厚生年金および遺族基礎年金は、法律により全額非課税と定められています。確定申告の必要もありません。ただし、健康保険の扶養判定(被扶養者の年収基準130万円未満/60歳以上は180万円未満)においては非課税収入であっても受給額が算入されるため、扶養から外れて国民健康保険料の自己負担が発生するケースがある点には十分ご注意ください。
Q2:内縁の妻(事実婚関係)でも遺族厚生年金を受給できますか?
A2:受給可能です。戸籍上の婚姻関係がなくても、住民票で同居事実が確認できることや、生計を一にしていた客観的証拠(生活費の送金記録、公共料金の支払い、親族への周知状況など)を日本年金機構に提出し、「生計維持関係」が認められれば法律上の配偶者と同等に受給権が認められます。
Q3:夫が自営業で国民年金にしか加入していなかった場合、遺族厚生年金は出ますか?
A3:原則として支給されません。遺族厚生年金は厚生年金の被保険者または加入歴のある人が亡くなった場合の給付です。自営業者の場合は1階部分の「遺族基礎年金」(18歳未満の子がいる場合のみ)または「寡婦年金」「死亡一時金」の対象となります。ただし、過去に会社員として厚生年金に25年以上加入していた期間があれば遺族厚生年金が支給される可能性があります。
Q4:配偶者が亡くなった後、自分が再婚した場合はどうなりますか?
A4:再婚した時点で遺族厚生年金の受給権は消滅(失権)します。これには戸籍上の入籍だけでなく、事実婚(同棲や内縁関係の成立)も含みます。失権の手続きを行わずに受給し続けた場合、後から全額の返還を求められることになるため速やかな届け出が必要です。
まとめ:今後の動向と失敗しないための判断基準
遺族厚生年金は、遺族の生活破綻を防ぐ極めて強力な制度である一方、その支給額は亡くなった方の生前の年収、加入年数、さらには残された遺族の年齢・家族構成・自身の年金受給状況によって千差万別に変化します。
「年収500万円・加入30年なら月約6.8万円」というような早見表の目安を押さえつつ、中高齢寡婦加算の有無や共働き世帯特有の併給調整ルールを正確に織り込んでおくことが、いざという時の家計崩壊を防ぐ最大の鍵となります。制度改正の動向を注視しながら、足りない保障額を把握し、早期から計画的なライフプランを構築してください。 (出典: 遺族厚生年金 金額 早見表(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。