賃貸の火災保険は指定拒否可能?自分で加入して半額にする全手順
賃貸マンションやアパートを契約する際、見積書に当然のように組み込まれている「火災保険料:2年間で1万5,000円〜2万円」という項目。多くの入居者が不動産仲介会社に言われるがまま支払っていますが、実は指定された保険への加入に応じる法的義務はありません。独占禁止法や保険業法の観点からも、入居者には自ら保険会社を自由に選ぶ権利が明確に認められています。
現在、ネット完結型のダイレクト保険が普及したことで、補償内容を同等以上に保ちながら2年間の保険料を7,000円〜9,000円前後に抑える選択が賢い防衛策として定着しつつあります。不動産会社が特定の保険を強く勧めてくる構造的背景から、トラブルを防ぐ交渉トーク、補償の正しい選び方まで、現場取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産会社指定の火災保険は法的に拒否可能であり、賃貸火災保険に自分で加入すれば保険料は約半額(2年で7,000円台〜)まで圧縮できる。
- 要点2:賃貸契約における「火災保険の加入義務」は必須条件だが、「どの保険会社を選ぶか」は入居者の自由であることが法律上担保されている。
- 要点3:大家への原状回復義務を果たす「借家人賠償責任保険」を外さず、適正な家財保険の補償額を設定することが失敗しない鉄則となる。
【2026年最新】賃貸火災保険は指定拒否できる?半額化の真相
賃貸契約を交わす際、仲介店舗の担当者から「こちらの火災保険への加入が契約の条件です」と説明された経験を持つ人は少なくありません。しかし、保険業法第300条(保険契約の締結等に関する禁止行為)および私的独占の禁止及び公正取引の確保に関する法律(独占禁止法)における「抱き合わせ販売の禁止」に基づき、特定の保険商品を強制することは明確に禁じられています。
契約上課されるのは「一定水準以上の補償を備えた火災保険に加入すること」であり、指定された代理店の商品を買う義務はありません。不動産仲介会社が特定商品を強く推す理由は極めてシンプルで、保険代理店としての手数料収入(契約保険料の数十%)が貴重な収益源になっている構造があるためです。
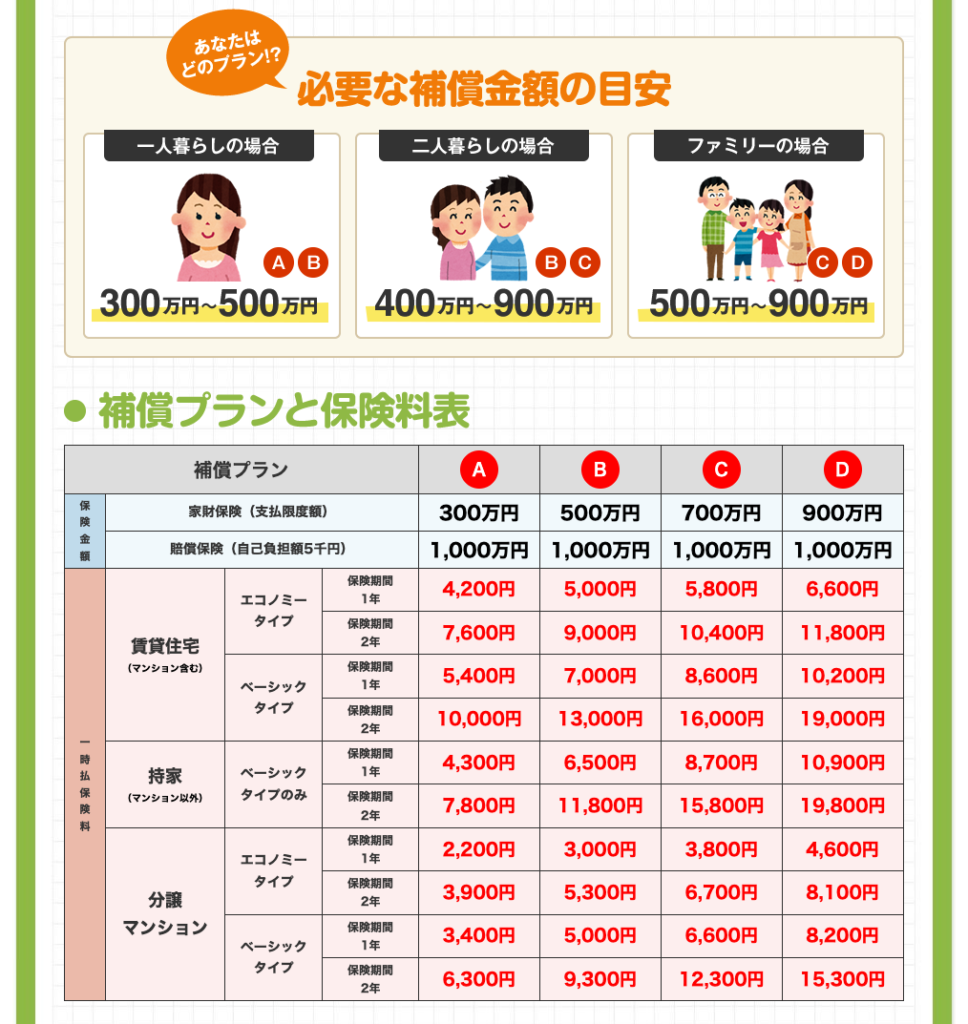
店舗で提示される従来型パッケージ保険(大手損保代理店型)は、単身者であっても2年契約で1万5,000円〜2万円程度が相場となっています。一方、オンライン完結型の少額短期保険やダイレクト損保を活用すれば、賃貸火災保険のおすすめで安いプランなら2年間で7,000円〜8,000円程度、月額換算で300円台から加入可能です。補償のコア部分を損なわずに固定費を半額以下に削減できます。

【データ比較】賃貸火災保険の相場と自分で加入した場合の差額検証
実際に不動産会社から提示されるプランと、自分でネット比較して加入するプランではどれほどの差が生じるのか、具体的な費用と補償スペックを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 不動産会社指定(代理店型) | 2年契約:15,000円〜22,000円 (家財補償300万〜500万円) | 単身:約1.5万円〜 ファミリー:約2.5万円〜 | 一人暮らしに対して家財補償額が過剰に設定されており、割高な傾向が顕著。 |
| 自分で加入(ダイレクト・少額短期) | 2年契約:7,000円〜9,000円 (家財補償100万〜200万円) | 単身:約7,500円〜 ファミリー:約1.2万円〜 | 必要な補償を過不足なくカスタマイズ可能。固定費削減効果が極めて高い。 |
| 借家人賠償責任保険 | 限度額:1,000万円〜2,000万円 | 1,000万円以上が必須条件 | 大家に対する法律上の賠償責任。ネット型でも十分な補償限度額を確保できる。 |
| 個人賠償責任保険 | 限度額:1,000万円〜1億円 | 日常生活の賠償(漏水事故等) | 階下への水漏れトラブルなどを補償。自動車保険やクレカ付帯との重複に注意。 |
単身者の家財保険(賃貸一人暮らしにおける必要性)を冷静に試算すると、洋服、家電、家具一式を買い直しても100万円〜150万円程度で収まるケースが大半です。不動産会社が提示するプランは、手数料率の高い300万円〜500万円以上の家財設定になっていることが多く、これが保険料高騰の主因となっています。
借家人賠償と個人賠償の違いとは?知っておくべき補償の基礎知識
自分で火災保険を選ぶ際、絶対に押さえておくべきなのが補償の内訳です。賃貸向けの火災保険は、主に以下の3つの補償がセットになっています。
1つ目は自分の家具や家電を守る「家財保険」、2つ目は大家さんに対する損害賠償を補償する「借家人賠償責任保険」、そして3つ目が隣人や第三者への賠償事故をカバーする「個人賠償責任保険」です。
特に混同されやすいのが借家人賠償と個人賠償の違いです。借家人賠償責任保険は、失火や水濡れ事故によって「借りている部屋(大家の所有物)」に損害を与え、法律上の損害賠償責任が発生した際に適用されます。日本の失火責任法では、重大な過失がない限り隣家への延焼に対して賠償責任は生じませんが、賃貸契約書に基づく「退去時の原状回復義務」は免除されません。そのため、借家人賠償は賃貸契約における最重要補償となります。
対して個人賠償責任保険は、「洗濯機のホースが外れて階下の部屋を水浸しにした」「飼い犬が他人に噛みついた」「自転車事故で歩行者に怪我をさせた」など、日常生活全般における第三者への損害をカバーします。クレジットカードの付帯保険や自動車保険の特約で既に個人賠償に加入している場合は、補償の重複を避けて設計することで無駄な保険料の流出を防げます。
【実態検証】利用者の生の声と不動産会社との交渉現場で見えたリアル
ネット上の掲示板やSNSでは、「自分で加入したいと伝えたら不動産屋にあからさまに嫌な顔をされた」「『審査が通らなくなる』と脅された」といった相談が散見されます。当編集部が賃貸仲介の現役担当者および実際に自分で切り替えた入居者に取材を行ったところ、現場の生々しい実態が浮かび上がってきました。
大手仲介チェーンの現役営業マンは、匿名を条件に次のように打ち明けます。
「店舗や担当者ごとに保険の獲得目標(ノルマ)が設定されているのが現実です。指定の保険に入ってもらえないとインセンティブが削られるため、『指定保険への加入が入居条件です』と口頭で押し切ろうとするスタッフもいます。しかし、お客様から明確に『補償要件を満たした証券を契約時までに提出します』と論理的に言われると、契約自体を白紙にすることはまず不可能です」
実際に自分で手続きを行った20代男性の手記では、スムーズに承諾を得るための交渉術が語られています。
「物件の申込書を出した直後に、『火災保険は親戚の代理店で同条件以上のものに加入するため、そちらの指定保険は外してください。契約日までに保険証券のコピーを提出します』とメールで記録が残る形でお伝えしました。担当者もすんなり引き下がり、初期費用から1万8,000円が引かれ、自分で入ったネット保険の8,000円だけで済みました」
感情的に不動産会社指定の火災保険を拒否するのではなく、「大家さんが求める補償条件(借家人賠償2,000万円など)を満たした証明書を期日通りに提出する」という建設的な姿勢を示すことが、トラブルなくスムーズに手続きを進める鍵です。
途中解約の返金手続きや更新料の落とし穴|一般に知られていない盲点
火災保険の契約において、多くの人が見落としがちなのが退去時・更新時の金銭トラブルです。
賃貸契約は通常2年ごとに更新されますが、火災保険も同様に2年ごとの更新が基本です。不動産管理会社から送られてくる更新案内には、当然のように従来と同額の賃貸火災保険の更新料相場(1万5,000円〜2万円)が記載された振込用紙が同封されています。このタイミングであっても、自動更新に応じる必要はなく、満期に合わせて自分で割安なネット保険へ乗り換えることが可能です。
また、2年の契約期間の途中で退去(引っ越し)する場合、支払った保険料の未経過分は返金されます。これが賃貸火災保険の途中解約と返金手続きです。
不動産会社の退去手続きとは連動していないため、入居者自身が契約している損保会社へ直接電話またはWebサイトから解約申請を行わなければなりません。申請を怠ると、残存期間が1年以上残っていても数千円〜1万円近い解約返れい金を受け取り損ねることになります。住み替えの際は、管理会社への解約通知と同時に、必ず保険会社への解約申請を行いましょう。
【プロの結論】自分で加入すべき人・おすすめできない人の判断基準
保険料の節約効果が高い「自分で加入」ですが、すべての入居者に無条件で推奨できるわけではありません。契約者のライフスタイルやリテラシーに応じた向き・不向きの基準を提示します。
▼ 自分で加入すべき人の条件
- 初期費用や固定費を徹底的に抑えたい人:2年ごとに約1万円の確実な節約効果を得られます。
- 一人暮らしで高価な家財が少ない人:過剰な家財補償(300万〜500万円)を削り、実態に合った100万円前後のプランに最適化できます。
- Web完結の手続きに抵抗がない人:スマホから最短10分で見積もりから加入、証券発行まで完結できます。
▼ 不動産会社指定のままが向いている人
- 入居手続きに時間と手間をかけたくない人:保険の比較検討や証券提出の手間を省き、すべて仲介業者にワンストップで任せたい場合は指定プランが簡便です。
- 高額な美術品・楽器・高級家具を所有しているファミリー:標準的なネット保険では上限を超える補償が必要な場合、手厚い代理店型パッケージが適しているケースもあります。
- 交渉ややり取りに極度のストレスを感じる人:営業担当者とのやり取りを最小限に抑えたい場合は、無理に断らず初期費用として割り切る判断も選択肢の一つです。
大切なのは、「不動産会社に言われたから払う」という受動的な姿勢を捨て、補償内容とコストのバランスを主体的に選択することにあります。
【火災 保険 賃貸】に関するよくある質問(FAQ)
Q1:賃貸契約で火災保険への加入を完全に拒否することはできますか?
A1:火災保険への「加入そのもの」を拒否することは原則できません。賃貸借契約書において「借主は指定または同等の火災保険に加入すること」が契約条項に含まれているケースがほとんどであり、未加入の場合は契約違反として入居を断られるか契約解除の対象になります。拒否できるのは「不動産会社が指定する特定の保険商品」のみです。
Q2:自分で加入する場合、不動産会社にはいつ・何を伝えれば良いですか?
A2:入居申込み時、または重要事項説明のタイミングで「火災保険は自分で手配しますので、必要な補償条件(借家人賠償の上限額など)を教えてください」と伝えます。契約手続き日までにネット等で加入手続きを完了させ、発行された「保険証券のコピー」または「加入証明書」を不動産会社へ提出してください。
Q3:賃貸でも地震保険への加入は必要ですか?
A3:建物の倒壊損害は大家さんの領域ですが、地震による揺れや津波、地震起因の火災で「自分の家財(テレビ、パソコン、家具等)」が破損した損害は通常の火災保険では補償されません。これらをカバーしたい場合は家財を対象とした地震保険の付帯が必要です。ただし単身者で家財総額が少ない場合は、付帯を見送ることで保険料をさらに低く抑える判断も一般的です。
Q4:入居中ですが、現在の高い保険から安い保険へ途中で切り替えることはできますか?
A4:契約期間中であっても、いつでも切り替えは可能です。新しい保険に加入して保険始期日を確定させた後、旧保険会社に連絡して中途解約の手続きを行えば、残りの月数に応じた解約返れい金(未経過保険料)が戻ってきます。保障の空白期間(無保険状態)が生まれないよう、日付の重複・接続に注意して手続きを行ってください。
まとめ:今後の動向と失敗しないための判断基準
賃貸契約における火災保険の選択は、長年続いてきた業界特有の情報非対称性によって、入居者が割高なコストを背負わされやすい領域でした。しかし、オンラインでの賃貸火災保険の見積もり比較やダイレクト型損保の普及により、誰もが手軽に最適な補償を適正価格で手に入れられる環境が整っています。
2026年の賃貸市場においても、無駄な出費を削る第一歩は「提示された見積もりを鵜呑みにしないこと」です。大家さんへの義務である「借家人賠償責任保険」をしっかりと確保した上で、自分の持ち物に見合ったプランを賢く選び、賢固なマネーリテラシーを持って新生活のスタートを切りましょう。 (出典: 火災 保険 賃貸(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。