同じ住所に世帯主が2人?世帯分離の条件と損得を徹底解明【2026年最新】
賃貸マンションでの同棲開始、実家を建て替えた二世帯住宅での同居、あるいは共働き夫婦のライフプラン見直しなど、生活環境が変わるタイミングで浮上するのが「同じ住所に世帯主が2人存在できるのか」という疑問です。自治体の市民課窓口や税務相談の現場では、世帯の分け方をめぐる相談が後を絶ちません。
結論から言えば、一定の法的な条件を満たしていれば同一住所であっても世帯主を2人に設定することは完全に合法です。しかし、手続きの方法や理由の伝え方を誤ると自治体窓口で不受理となったり、国民健康保険料や会社の住宅手当で思わぬ経済的損失を被ったりするリスクを孕んでいます。2026年現在の制度設計に基づき、住民票の記載実務から税制・社会保障への影響まで、知っておくべき核心を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「生計が別」である実態があれば、同一住所・同居であっても世帯主を2人(またはそれ以上)に分けることが法的に認められている。
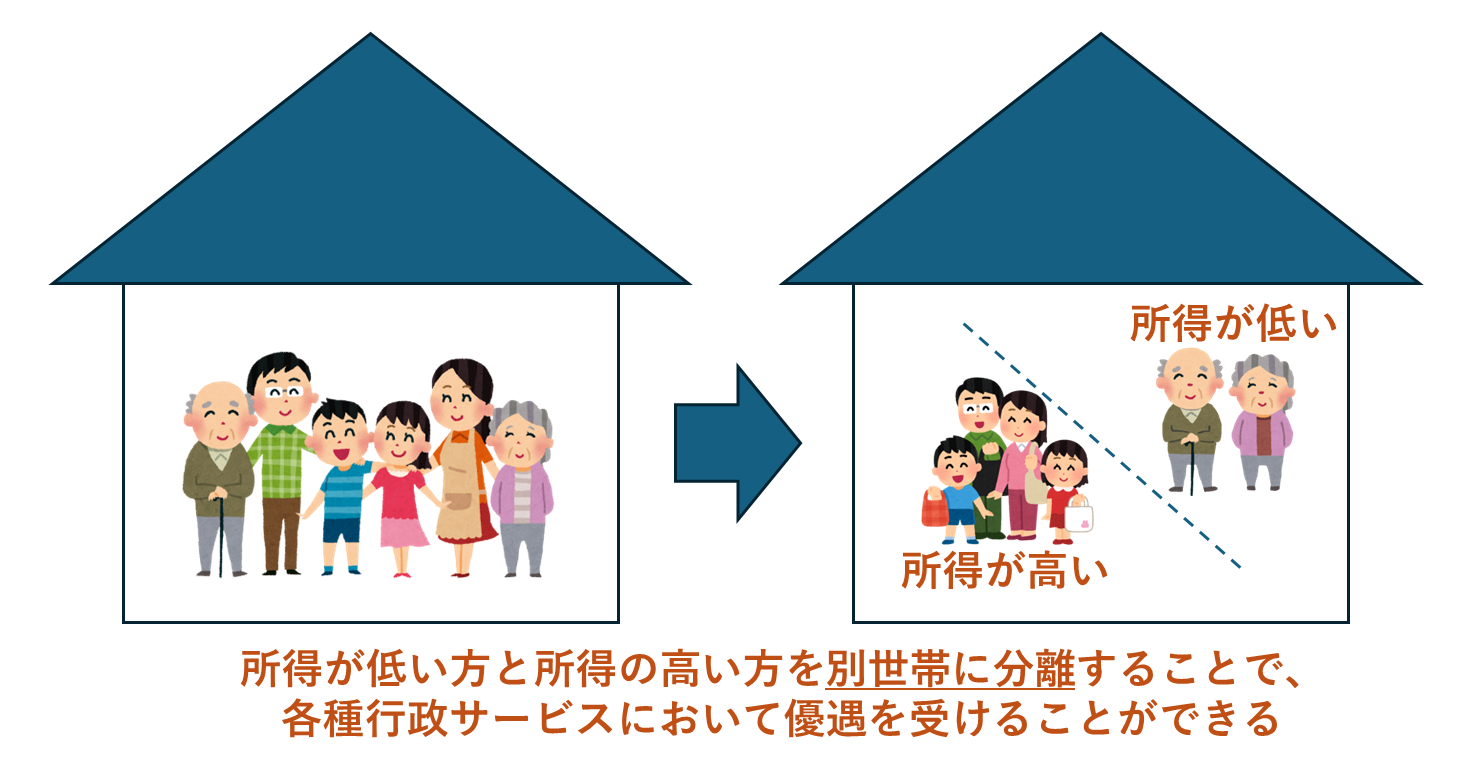
- 要点2:世帯分離により「親の介護保険料や自己負担限度額の軽減」が期待できる一方、「国民健康保険の均等割が二重発生する」「会社の世帯主手当が消滅する」といった明確なデメリットが存在する。
- 要点3:同棲や夫婦、二世帯住宅など関係性ごとに住民票の「続柄」や年末調整の書き方が異なり、安易な分離は家計全体の収支を悪化させる危険がある。
【法的な仕組み】同じ住所に世帯主が2人存在することは可能なのか?
住民基本台帳法において、「世帯」とは「住居及び生計を共にする者の集まり、又は独立して住居を起ち、生計を営む単身者」と規定されています。ここでの最重要キーワードは「生計を共にしているかどうか」という点です。
血縁関係や婚姻関係の有無に関わらず、同じ屋根の下で暮らしていても、家計の財布(収入・支出・光熱費や食費の負担)が完全に分かれていれば、法義上はそれぞれが独立した世帯として扱われます。そのため、1つの建物・同じ部屋番号であっても、世帯主が2人(2世帯)存在することは制度上まったく問題ありません。
実際に世帯主が複数存在する代表的なパターンは以下の4つに分類されます。
1つ目は、二世帯住宅で親世帯と子世帯が同居しているケースです。玄関や水回りが分かれているタイプはもちろん、同居型であっても生活費を別々に管理していれば世帯主をそれぞれ立てることができます。
2つ目は、未婚のカップルが同棲しているケースです。法的な婚姻関係にないため、双方の収入で独立採算を維持しているとみなされ、それぞれが世帯主として登録されるのが一般的です。
3つ目は、親と同居している社会人の単身チルドレンが世帯分離するケースです。就職して独立した収入を得るようになった段階で、同じ実家に住みながら世帯を分ける選択肢が取られます。
4つ目は、法律婚関係にある夫婦のケースです。夫婦には民法第752条で「同居・協力・扶助の義務」が課せられており原則同一世帯とみなされますが、完全な共働きで家計を徹底分割している場合など、例外的に別世帯(世帯主が2人)として認められる実例も存在します。

【徹底比較】世帯主を2人にする世帯分離のメリット・デメリット
世帯を分ける、あるいは最初から世帯主を2人として住民登録する場合、経済面や行政サービスにおいて複数のプラス・マイナスが生じます。特に介護保険や健康保険、企業の福利厚生に直結するため、事前のシミュレーションが欠かせません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 介護保険サービスの自己負担限度額 | 世帯分離により親世帯が住民税非課税世帯化した場合、高額介護サービス費の上限が月額15,000円〜24,600円程度に抑制可能 | 課税世帯(子と同居)だと上限月額44,400円(一般区分) | 施設入所時の食費・居住費(補足給付)も含め、年間数十万円単位の節約効果が出る最大のメリット |
| 国民健康保険料(国保)の負担 | 世帯ごとに課される「平等割」または「均等割の基礎控除枠」が2世帯分発生し、合計保険料が年2万〜5万円程度増加する傾向 | 1世帯であれば世帯基本割(平等割)は1世帯分のみ適用 | 自営業・フリーランスなど双方が国保加入者の場合、分離によって保険料総額が跳ね上がる明確なデメリット |
| 勤務先の住宅手当・家族手当 | 企業の就業規則で「世帯主かつ賃貸契約者本人のみ支給」と指定されている場合、月額1万〜3万円の手当の支給資格を失うリスク | 厚生労働省調査で約4割の企業が世帯主要件を条件に設定 | 賃貸契約名義と世帯主が一致していないと同棲相手・配偶者双方が手当を受け取れなくなるケースに要注意 |
| 住民票取得・行政手続きの手間 | 同居人であっても別世帯となるため、相手の住民票や課税証明書の代理取得に委任状が毎回必須 | 同一世帯であれば委任状なしで窓口申請可能 | プライバシーが保護される利点がある反面、急な行政手続きでの利便性は大きく低下する |
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、自治体の住民課窓口で頻繁に交わされているリアルな体験談を分析すると、世帯主を2人に設定した人々の動機と直面したトラブルの構造が浮き彫りになります。
同棲をスタートさせた20代〜30代のカップルからは、プライバシーの観点で高評価の声が多く寄せられています。知恵袋などの相談履歴でも「同棲解消時の転出届がスムーズだった」「相手に自分の所得証明や年金記録の閲覧権限を与えずに済むため安心」といった意見が目立ちます。住民票上で相手の「同居人」として記録されることに心理的抵抗がある層にとって、双方が「世帯主」として独立している状態は精神的なフラットさを保つ有効な手段として機能しています。
一方、二世帯住宅や実家同居で介護費用削減を目的に世帯分離を行った世帯からは、役所の対応をめぐる困惑の声が聞かれます。地方自治体の窓口取材によると、「単なる負担軽減を目的とした形だけの分離」に対して窓口審査が年々厳格化しています。「公共料金の請求書が1つにまとまっている」「台所や浴室が共有で完全に同一生活空間である」といった場合、職員から生計の分離状況について詳細なヒアリングを受けるケースが増加しています。
さらに、企業の住宅手当に関する見落としも深刻です。ある大手IT企業勤務の男性は、「同棲にあたり2人とも世帯主にしたところ、賃貸契約名義人でないパートナー側の会社から住宅手当が全額不支給になった」と明かしています。制度の表面的な知識だけで手続きを行い、年間数十万円単位の福利厚生を喪失する事例が後を絶ちません。
【ケース別実務】住民票の続柄・年末調整・税金手続きの正しい書き方
同じ住所で世帯主を2人にする場合、各種書類の記入方法には明確なルールが存在します。関係性に応じた正しい実務手順を把握しておく必要があります。
1. 同棲カップルの住民票と続柄の記載方法
引越し時に提出する転入届(または転居届)において、世帯主欄にそれぞれの氏名を記入して2枚の届出書を作成するか、1枚の届出書で世帯を2つに分ける旨を伝えます。この場合、発行される住民票の「続柄」は、双方とも「世帯主(本人)」となります。相手の住民票に自分の名前が掲載されることはなく、個別の世帯として独立した住民票が交付されます。
2. 夫婦で世帯主を2人にする場合の条件と手続き
夫婦で世帯主を2人にする(夫婦別世帯)手続きは、一般的な自治体では「原則として同一世帯」と案内されることが大半です。ただし、共働きで双方が相応の所得を持ち、生活費を明確に分担している旨を説明できれば受理されます。窓口では「夫婦別財産契約を結んでいるか」「光熱費や住居費の支払い分担はどうなっているか」といった実態を確認されるため、合理的な説明を用意しておくことが不可欠です。
3. 年末調整・確定申告における「世帯主の氏名」欄の書き方
年末調整で勤務先に提出する「給与所得者の扶養控除等(異動)申告書」には、「世帯主の氏名」と「あなたとの続柄」を記入する欄があります。世帯主が2人いる場合、自分自身が世帯主であるなら「世帯主の氏名:自分の氏名」「あなたとの続柄:本人」と記載します。パートナーや親が同じ家に住んでいても、自分が独立した世帯の主であれば、相手の名前を書く必要はありません。
4. 税金(所得税・住民税)と扶養控除への影響
所得税や住民税は「個人単位」で課税されるため、世帯主が誰であるか、あるいは世帯が分かれているかによって税率や税額が変わることはありません。配偶者控除や扶養控除の要件も「生計を一にしていること」が基準であり、住民票上の世帯が同一である必要はないため、世帯分離をしていても税法上の扶養に入れることは可能です。
一般に知られていない盲点とネット上の危険な誤解を暴く
インターネット上には「世帯分離をすればあらゆる固定費が下がる」といった短絡的な情報が散見されますが、これには重大な誤解が含まれています。
1つ目の誤解は、「世帯主を2人に分ければ住民税が安くなる」という言説です。前述の通り、住民税は前年の個人の所得に対して課税される地方税であり、世帯分離によって税額が変動することはありません。非課税世帯の判定基準において、単身世帯となることで基準所得枠が下がり、かえって非課税の恩恵から外れてしまうケースすらあります。
2つ目の誤解は、「国民健康保険料はいつでも安くなる」という思い込みです。国保料は「所得割」と「均等割(資産割・平等割)」で構成されています。親と子がともに国保に加入している場合、世帯を分けると世帯ごとに課される基本割が二重に請求されるため、合算した年間の納付額はむしろ高くなるケースが一般的です。国保加入世帯における世帯分離は、介護費用の削減幅と国保料の増加幅を厳密に比較秤量しなければなりません。
3つ目の盲点は、「世帯主の変更・分離はいつでも理由なしに元に戻せる」という軽視です。一度世帯を分けた後、金銭的なデメリットに気づいて再び同一世帯に戻そうとする際、自治体によっては「生活実態に変化がないのに頻繁に世帯を統合・分離することは認められない」として厳格な審査が行われる場合があります。

【プロの結論】家族社会学と心理的バウンダリーから導く最適な選択基準
世帯の設計は単なる事務手続きや目先の損得計算に留まらず、同居者間の「心理的バウンダリー(健全な境界線)」をどう構築するかという家族関係論の根幹に関わっています。共依存を防ぎ、持続可能な同居関係を築くための判断基準を提示します。
世帯主を2人に分ける選択が適しているケース
- 親の介護サービス利用負担が限界に達している世帯:親世帯を住民税非課税世帯に独立させることで、特別養護老人ホーム等の利用料や高額介護サービス費の負担を劇的に圧縮できる場合。
- 双方が完全に経済的自立を果たしている未婚カップル:将来的な関係解消のリスクマネジメントや、互いの行政書類に関するプライバシーを完全に保ちたい場合。
- 二世帯住宅で完全にインフラ・生活費が独立している親子:光熱費メーターや居住区画が分かれており、実態として2つの家庭が存在している場合。
世帯主を2人に分けることを避けるべきケース
- 同居者のうち誰かが自営業・フリーランス(国民健康保険加入者):世帯分離に伴う国保の均等割・平等割の二重負担が、他の削減メリットを上回るリスクが高い場合。
- 会社の福利厚生に依存している会社員世帯:就業規則上の住宅手当や家族手当の支給要件が「同一世帯の世帯主」に限定されており、月数万円の収入減に直結する場合。
- 実態として家計を共有しているにもかかわらず虚偽の申請をしようとしている場合:住民基本台帳法違反(虚偽の届出)に問われる法的リスクを伴うため厳に慎むべきです。
【世帯 主 二 人】に関するよくある質問(FAQ)
Q1:同じ住所に住む同棲カップルですが、世帯主を1人にまとめるのと2人に分けるのはどちらが有利ですか?
A1:双方に安定した収入がある共働きカップルであれば、プライバシー保護や手続きの独立性を考慮して「世帯主2人」にするのが一般的です。ただし、どちらか一方の会社で手厚い住宅手当(世帯主限定)が支給される場合は、受給資格を満たす側を単一の世帯主として登録した方が家計全体の収入が増えるケースがあります。
Q2:世帯分離をする際、役所の窓口で理由を聞かれたらどのように答えればよいですか?
A2:「就職や転職に伴い生活費を完全に自己負担することになった」「同居しているが食事や光熱費の財布を完全に別々にしたため、生計が独立した」といった客観的な生活実態をありのままに説明してください。単に「介護保険料を安くしたいから」とだけ伝えると、実態の伴わない形式的申請とみなされ保留される恐れがあります。
Q3:同じ住所で世帯主が2人いる場合、郵便物や宅配便の宛名はどうなりますか?
A3:郵便局や宅配業者は世帯の区分に関係なく「記載された住所と氏名」に基づいて配達を行うため、世帯主が2人に分かれていても配達に支障は生じません。表札に双方の苗字を掲示しておくことで、誤配送のリスクを確実に防ぐことができます。
Q4:夫婦で世帯主を2人に分けた場合、子どもの扶養はどうなりますか?
A4:子どもは原則として夫婦のいずれか一方の世帯に属することになります。健康保険の被扶養者設定や税法上の扶養控除については、世帯主がどちらであるかに関わらず「年間所得が多く主に生計を維持している側」の扶養に入れるのが税法・社会保険の標準的な手続きとなります。
まとめ:今後の動向と失敗しないための判断基準
同じ住所における「世帯主2人」の設計は、多様化する現代の家族形態や経済的自立を支える正当な制度的選択肢です。実態として生計が分かれている限り、同一の住居に複数の世帯主が存在することは法的に完全に認められています。
しかし、制度の活用にあたっては「社会保障費の削減メリット」と「健康保険料の増加や勤務先手当の喪失といったデメリット」の双面を精密に天秤にかける必要があります。表面的な節約情報に惑わされることなく、自身と家族の雇用形態、加入保険、生活実態を総合的に検証したうえで、最適な世帯設計を選択してください。 (出典: 世帯 主 二 人(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。