認印と実印の違いとは?法的効力やリスクと正しい使い分けの鉄則
行政手続きのオンライン化や電子契約の普及が進んだ2026年現在においても、日本社会の根底には確固たる「印鑑文化」が息づいています。宅急便の荷物受領から、銀行口座の開設、さらには住宅ローンの締結や遺産分割協議に至るまで、私たちは場面に応じて異なる印鑑を使い分けています。
しかし、日常的に手にする「認印」と、一生を左右するような契約で求められる「実印」の決定的な差異を、法的な観点まで含めて正しく説明できる人は多くありません。「どちらも名前が刻まれた木や角の棒ではないか」という安易な思い込みが、予期せぬ法的紛争や偽造被害といった重大なトラブルを引き起こす現場を、司法や不動産の現場記者は幾度となく目撃してきました。本稿では、制度的な定義から法的効力の真実、兼用に潜む構造的リスクまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:実印は住民票のある市区町村に登録された唯一無二の印鑑であり、認印は公的登録のない日常用の印鑑である。
- 要点2:民事訴訟法上の「二段の推定」により、実印と印鑑証明書が揃った契約は本人の意思に基づくものと強力に推定される。
- 要点3:認印・銀行印・実印の兼用は偽造や悪用時の被害を連鎖させるため厳禁であり、用途別の厳格な分離管理が欠かせない。
【基本構造】認印・実印・銀行印の違いとそれぞれの役割を解剖
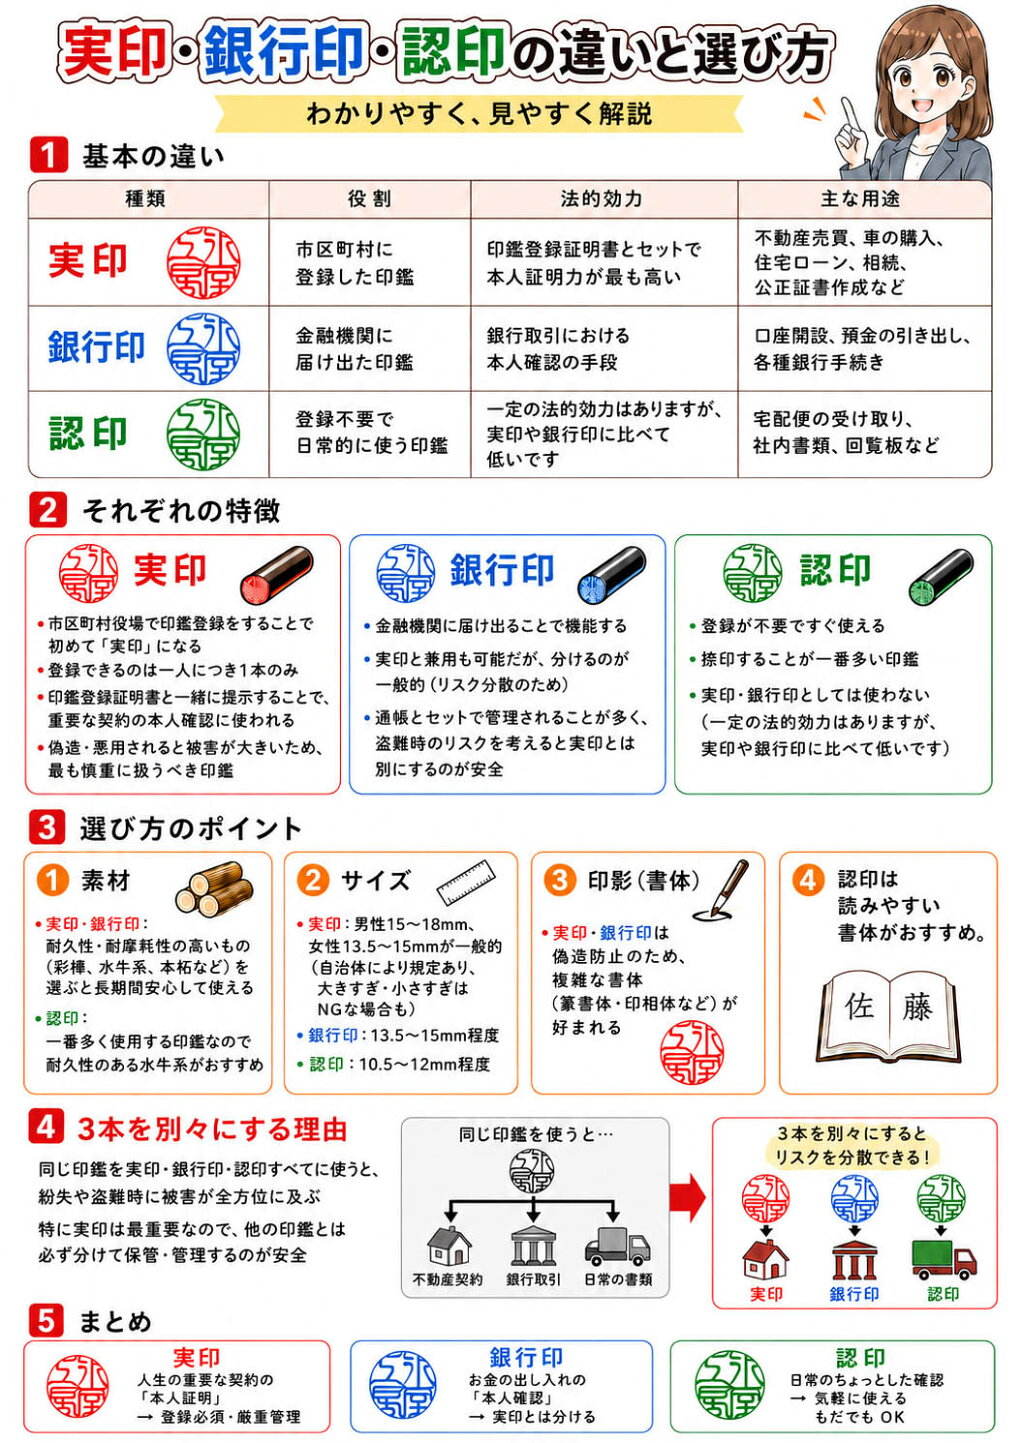
印鑑の世界において、本体そのものに「これは実印」「これは認印」という絶対的な区別が最初から刻まれているわけではありません。その印鑑がどのような手続きを経て、いかなる用途に供されているかによって法的な身分が決定づけられます。日常生活で用いられる印鑑は、主に「実印」「銀行印」「認印」の3種類に大別されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実印 | 市区町村に印鑑登録済み サイズ:辺長8.0mm超〜25.0mm以内 | フルネーム彫刻が主流 作成相場:10,000円〜35,000円 | 最高の法的効力を持つ。偽造防止のためチタンや牛角など高耐久素材が推奨される。 |
| 銀行印 | 金融機関の口座開設時に届出済み サイズ:12.0mm〜15.0mm程度 | 苗字の横彫りが一般的 作成相場:5,000円〜18,000円 | 財産に直結する。実印や認印との兼用は不正出金リスクを極大化させるため避けるべき。 |
| 認印 | どこにも登録・届出をしていない印鑑 サイズ:10.5mm〜12.0mm程度 | 苗字の縦彫り(既製品三文判) 作成相場:110円〜3,000円 | 日常の確認・受領用。百均等で容易に入手可能だが、重要な契約への単独使用は危険。 |
実印のサイズ規定は総務省の準則に基づき、多くの自治体で「1辺の長さが8.0ミリメートルの正方形に収まらないもの、かつ25.0ミリメートルの正方形に収まるもの」と定められています。彫刻する文字についても、認印は苗字のみが通例ですが、実印では偽造防止と本人特定の精度を上げるため、男性・女性を問わず「姓名(フルネーム)」での彫刻を選ぶケースが全体の約7割を占めています。

法的効力と偽造リスクの真相|契約書に押した「認印」は無効なのか?
「認印で結んだ契約は法的に無効であり、実印を押さなければ拘束力はない」という言説がネット上で散見されますが、これは法解釈として完全な誤謬です。日本の民法第522条において、契約は当事者の意思表示の合致(合意)によって成立し、書面への押印や署名すら原則として必須ではありません。つまり、契約書に押された印鑑が認印であっても、法的には契約自体が完全に成立します。
では、なぜ実印と認印の間に決定的な差が存在するのか。その理由は、民事訴訟法第228条第4項に定められた「文書の成立の真正の推定」、実務でいう「二段の推定」という法理にあります。
裁判において契約書の効力が争われた場合、裁判所は以下の論理ステップを踏みます。
- 第1の推定:文書上の印影が本人の印鑑によるものと一致する場合、本人の意思に基づいて押印されたものと事実上推定される。
- 第2の推定:押印が本人の意思によるものと推定された結果、民事訴訟法第228条第4項に基づき、文書全体が本人の意思によって真正に作成されたと法的に推定される。
誰でも100円ショップで同じ印影を購入できる認印の場合、「第三者が勝手に押した」「同姓の別人の印鑑だ」という反論が成立しやすい構造にあります。一方、実印に印鑑証明書が添付されている場合、世界に1つしかない登録印章を本人が管理している建前から、「本人が押したのではない」と覆す(反証する)ことは極めて困難を極めます。
これが、数千万円から数億円の資金が動く不動産取引や遺産分割、銀行融資において不動産契約に実印が求められる理由です。巨額の取引において相手方が「本人が自分の自由意志で契約を締結した」という動かぬ法的確証を担保するために、実印と印鑑証明書のセットが不可欠な防壁として機能しています。
知っておくべき手続き|印鑑登録と印鑑証明書の発行に必要な書類・条件
手元にある印鑑を「実印」へと昇格させるには、住民登録のある市区町村役場での「印鑑登録手続き」を完了させなければなりません。この手続きを経て初めて、自治体から「印鑑登録証(またはマイナンバーカード連携)」が交付され、公的な証明力を得ることができます。
窓口で即日登録を完了させるための印鑑証明書・登録における必要書類は以下の通りです。
- 登録する印鑑本体:規定サイズ(8.0mm〜25.0mm)に適合するもの。
- 官公庁発行の顔写真付き本人確認書類:マイナンバーカード、運転免許証、パスポート、在留カード等(健康保険証などの顔写真なし書類の場合、即日登録はできず照会書による郵送確認が必要)。
- 印鑑登録手数料:1件あたり数百円程度(自治体条例により異なる)。
実印として登録できない印鑑の具体的要件
役所の窓口に持ち込んでも、受理を拒否される印鑑が存在します。代表的な「実印登録できない印鑑」のパターンを把握しておく必要があります。
- ゴム印・インク浸透印(シャチハタ等):押印圧によって印影が変形し、経年劣化で形状が変わる素材は一切認められません。
- 印影の輪郭(外枠)が大きく欠けているもの:印影の照合が不可能なため却下されます。全体の20%以上が欠損していると登録不可となる自治体が大半です。
- 住民票に記載されていない氏名・肩書・イラストが入ったもの:「代表」「之印」などの役職名や、キャラクター・模様が組み込まれた印鑑は個人の実印として登録できません。
- 同一世帯の家族がすでに登録している印鑑:1つの印影を世帯内で共有して実印登録することは法律上禁じられています。1人につき1本、固有の印鑑が必要です。
なお、シャチハタと一般的な認印の違いは、内部にインクタンクを持つ浸透印(スタンプ)か、朱肉を付けて押す硬質印章かという構造にあります。シャチハタは極めて利便性が高いものの、ゴム面の変形や大量生産による印影の同一性から、公的な申請や公式な契約書では「認印」としての使用すら断られるケースが通例です。

【実態検証】利用者の生の声とトラブル事例から見る運用の落とし穴
印鑑の使い分けを軽視した結果、どのような実被害が生じているのか。司法書士や弁護士が扱う相談事例、SNSや大手コミュニティサイトに投稿された生の告白を検証すると、深刻な実態が浮かび上がります。
「認印はどこで買うのが正解か」という議論において、多くの人が100円ショップや通販の既製品(三文判)を利用しています。しかし、この三文判を「手元にあったから」という理由で市区町村に実印登録してしまった男性の手記には、背筋の凍る結末が記されていました。
「近所の百均で買った100円の印鑑をそのまま実印登録していた。ある日、同居していた親族が私のマイナンバーカードと印鑑を持ち出し、勝手に消費者金融の連帯保証人契約を結んでいた。筆跡は自分のものではなかったが、印鑑証明書と実印の印影が完全に一致していたため、裁判官からは『お前が押したのではないという決定的な証拠を出せ』と迫られ、立証に数百万円の弁護士費用と2年の歳月を費やすことになった」(都内在住・40代男性の手記より)
また、最も警戒すべきは「銀行印と実印の兼用」です。実印・銀行印を1本の印鑑で済ませている場合、その印鑑を紛失したり印影を不正に取得されたりした瞬間、不動産や自動車といった主要財産の名義変更リスクと、預貯金の全額不正引き出しリスクが同時に襲いかかります。金融機関の窓口取材でも、「兼用印の紛失による口座凍結手続きと、実印の亡失届提出が重なり、事業資金の決済がショート寸前になった」という実務上の悲鳴が報告されています。
【プロの結論】印鑑トラブルをゼロにする管理基準とリスク回避の鉄則
印鑑をめぐるトラブルの深層には、単なる制度知識の不足だけでなく、日本特有の「家族間の甘え」や「心理的バウンダリー(境界線)の欠如」という社会病理が存在します。「家族だから実印を預けても大丈夫」「夫婦なのだから同じ銀行印でいい」という無警戒な信頼関係が、遺産相続時の横領や無権代理行為といった取り返しのつかない家庭崩壊の引き金となってきました。
法的な自己防衛を確立するために、以下の明確な基準で印鑑を整理・運用することを強く提唱します。
印鑑の所持・選定基準
- 実印を持つべき人:成人したすべての個人、特に不動産売買、自動車購入、法人設立、遺産分割協議を控えている人。チタンや黒水牛などの高耐久素材を用い、専門店で手彫り・手仕上げ(世界に1つの印影)で作成したフルネーム印を推奨。
- 銀行印の所持ルール:実印とは完全に別の印鑑(苗字の横彫り)を作成し、登録金融機関ごとに適切に管理すること。家族間での使い回しは厳禁。
- 認印の適切な運用:社内回覧や荷物受取用のシャチハタと、役所への簡易な届出に使う木製・樹脂製の認印(縦彫り)を明確に使い分けること。
身内や親しい間柄であっても、実印、印鑑登録カード、実印の保管場所、通帳、キャッシュカードの暗証番号を共有してはなりません。物理的な分離保管(実印と印鑑登録証は別々の金庫や引き出しに保管する)を徹底することこそが、個人の財産と法的な尊厳を守る防波堤となります。
【認印 と 実印 の 違い】に関するよくある質問(FAQ)
Q1:認印は苗字のみ、実印はフルネームでないと登録できませんか?
A1:認印は慣習として苗字のみの縦彫りが一般的です。実印については、住民票に記載された「氏名(フルネーム)」「苗字のみ」「名前のみ」のいずれでも登録自体は可能です。ただし、苗字のみの実印は同姓の家族との混同や偽造リスクが高まるため、防犯および本人特定の観点からフルネームでの作成が推奨されています。
Q2:シャチハタを履歴書や重要な契約書の認印として使っても良いですか?
A2:使用すべきではありません。シャチハタに代表されるインク浸透印はゴム製であり、印影が経年劣化や押印時の力加減で容易に変形します。公的書類、履歴書、各種契約書の多くで「シャチハタ不可」と明記されており、朱肉を使って押す木製・牛角製などの硬質印鑑を用いるのが社会的な標準ルールです。
Q3:100円ショップで買った印鑑を実印として登録することは可能ですか?
A3:サイズや素材の規定(ゴム製でないこと)をクリアしていれば、役所の窓口で登録自体は受理されます。しかし、大量生産された三文判は全国に全く同一の印影が数千本単位で流通しているため、偽造やなりすましに対する防御力が皆無です。財産を守る観点から、百均の印鑑を実印登録することは絶対にしてはなりません。
Q4:発行した印鑑証明書に法的な有効期限はありますか?
A4:印鑑証明書そのものに法律上の有効期限は存在しません。ただし、不動産登記の手続き(不動産登記規則)では「発行後3ヶ月以内」、金融機関の融資や自動車の登録手続きなどでは「発行後3ヶ月以内または6ヶ月以内」と提出先によって厳格な有効期間が定められています。
まとめ:今後の動向と失敗しないための判断基準
デジタル社会の深化に伴い、日常のサインや簡易な申請における「脱ハンコ」は着実に進展しています。しかし、その一方で、人生の重大な局面における「実印」と「印鑑証明書」が担う法的担保価値は、むしろ相対的に重要度を増しています。
認印は日常の確認のための道具であり、実印は自身の全責任を法的に証明する武器です。この本質的な違いを曖昧にせず、それぞれに相応しい印章を準備し、物理的・空間的な分離管理を徹底すること。正しい知識と健全な管理意識を持つことこそが、予期せぬリスクから自身の人生と財産を守り抜く最良の防衛策となります。 (出典: 認印 と 実印 の 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。