実印と認印の違いとは?法的効力や使い分けと契約トラブル防衛術
賃貸契約や自動車の購入、役所での諸手続きに至るまで、日常やビジネスのあらゆる場面で求められる「押印」。手元にあるハンコを何気なく押している人も少なくありませんが、実印と認印の決定的な違いを正確に把握していないと、知らぬ間に莫大な金銭トラブルや法的責任を背負い込む危険があります。
行政のデジタル化や電子署名が普及した2026年現在においても、不動産取引や遺産分割といった人生の重大局面では、依然として物理的な印鑑と「印鑑証明書」が絶大な効力を持っています。実印と認印の違い、銀行印やシャチハタとの使い分け、そして法的リスクを避けるための必須知識を司法・契約実務の視点から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:実印は「自治体に登録され印鑑証明書が発行できる印鑑」であり、認印は「登録されていないすべての日常用印鑑」を指す。
- 要点2:認印であっても書類に押印すれば契約自体は法的に完全成立するため、「認印だからいつでも取り消せる」という認識は極めて危険。
- 要点3:100均印鑑の実印登録リスクやシャチハタが公的書類で不可とされる理由を把握し、用途に応じた厳格な使い分けが必須。
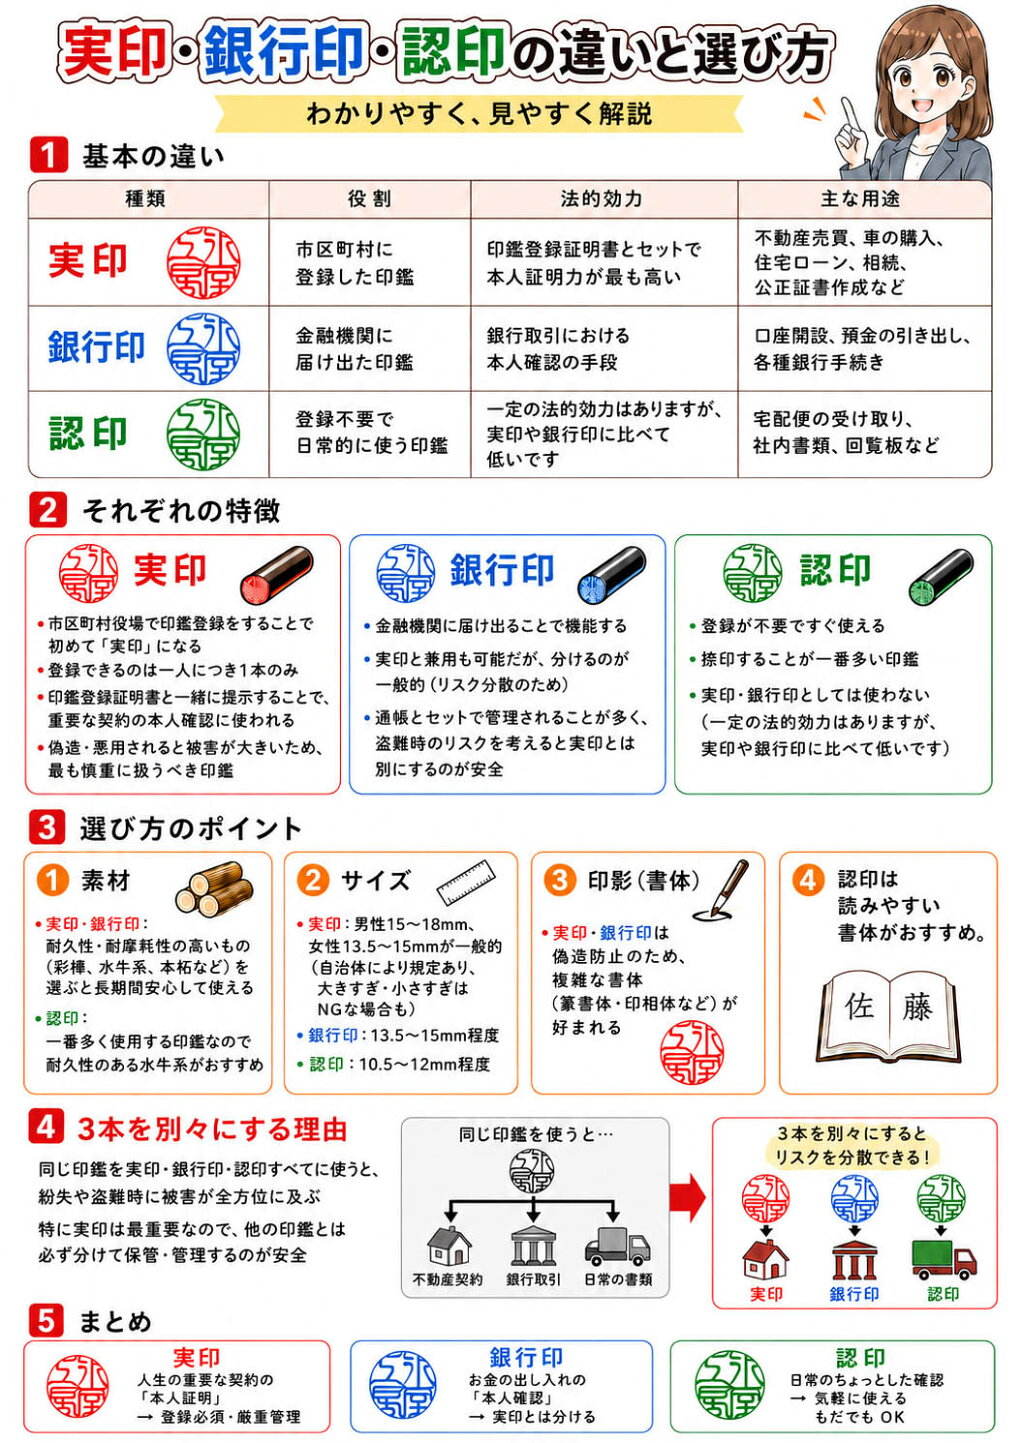
【決定的な違い】実印・認印・銀行印の法的効力と役割マップ
ハンコそのものが特殊な材質で作られているから「実印」になるわけではありません。印鑑の種類の違いは、「公的な機関に登録されているかどうか」という手続き上のステータスによって決まります。
住民票のある市区町村役場に印鑑登録の申請を行い、受理された1本のみが「実印」と呼ばれます。一方、役所に登録していない印鑑は、どれほど高価な象牙やチタンで作られていてもすべて「認印」の扱いです。金融機関に口座開設の際に届け出た印鑑は「銀行印」として区別されます。
| 印鑑の種別 | 登録先・公的証明 | 主な使用場面・相場 | 編集部の見解・管理リスク |
|---|---|---|---|
| 実印 | 市区町村役場 (印鑑証明書が発行可能) | 不動産売買、住宅ローン、遺産分割 (作成費用:10,000〜30,000円) | 【厳重管理】印鑑カードや暗証番号と別保管し、他人に絶対預けてはならない。 |
| 銀行印 | 銀行・信託・信用金庫など各金融機関 | 口座開設、窓口での大口出金、口座振替 (作成費用:5,000〜15,000円) | 【重要管理】通帳やキャッシュカードとは別の施錠保管場所に分散させるのが鉄則。 |
| 認印 | 登録なし (個人の意思確認用) | 荷物の受領、社内回覧、一般の契約書 (作成費用:100〜3,000円) | 【日常管理】法的な契約効力は発生するため、白紙委任状や怪しい書類への押印は厳禁。 |
| シャチハタ (浸透印) | 登録不可 (公的機関での登録拒否) | 宅配受領、社内事務チェック (作成費用:1,000〜2,500円) | 【簡易用途のみ】ゴムの経年変形やインク劣化があるため、公的契約では一切使用不可。 |
実印と認印の法的効力の違いにおいて、民事訴訟法第228条第4項が定める「二段の推定」の原則が関わってきます。契約書に本人の印影(印鑑を押した跡)が存在する場合、裁判実務では「本人の意思に基づいて押印された」と強く推定され、その契約書全体が真正に成立したものとみなされます。印鑑証明書を添付した実印の押印は、本人が契約した事実を覆すことがほぼ不可能なレベルの証明力を持つのです。

実印が必要な重要契約と「認印でも有効」な契約の境界線
多くの人が誤解しやすいポイントが、「認印で契約した場合の法的有効性」です。日本の民法上、契約は当事者同士の意思表示の合致(合意)のみで成立する「諾成契約」が原則となっています。
サインや認印の押印だけでも、法律上は契約が100%有効に成立します。「実印を押していないから後からキャンセルできる」「認印だから仮契約のようなものだ」という解釈は完全な間違いであり、後から契約解除を主張しても法的に通用しません。
実務上、あえて実印と印鑑証明書の発行・提出が義務付けられているのは、以下のような財産権の移転や巨額の金銭債務が伴う契約に限られます。
- 不動産売買および抵当権設定:土地や建物の購入、売却、住宅ローンの設定登記。
- 自動車の登録・売買手続き:普通自動車の新規登録、名義変更、廃車手続き(軽自動車は認印で可)。
- 遺産分割協議書の作成:相続人全員が協議内容に合意した証拠として、各自の実印と印鑑証明書が必要。
- 公証役場での公正証書作成:金銭消費貸借契約(多額の借用書)や遺言公正証書の作成。
- 法人の設立登記:発起人の印鑑証明書および設立登記申請書への代表者実印の押印。
不動産購入や自動車売買で必要な印鑑として実印が指定されるのは、取引相手や登記所、陸運局に対して「間違いなく本人がその重大な処分行為を承諾した」という真正性を担保するためです。
一般に知られていない盲点とネットの誤解|100均印鑑とシャチハタの真実
日常の疑問として頻繁に挙げられるのが、「100円ショップの印鑑を実印に登録できるのか」という点と、「なぜシャチハタは公的書類で弾かれるのか」という理由です。
100均の印鑑を実印に登録する致命的リスク
自治体の条例上、サイズ等の規定を満たしていれば、100円ショップで買った大量生産の三文判であっても実印として登録自体は受理されてしまう自治体が存在します。しかし、これは資産防衛の観点から絶対に避けるべき行為です。
大量生産された既製品は、同一の金型・機械で作られた「全く同じ印影」の印鑑が全国に数千・数万本流通しています。悪意を持った第三者が同じ印鑑を容易に入手できるため、実印の印影を偽造・複製されるハードルが極めて低くなり、なりすましによる借金や財産処分の標的にされるリスクが跳ね上がります。
シャチハタが公的書類で不可とされる理由
インク浸透印であるシャチハタが契約書や公的書類で一切受け付けられない理由は、主に以下の3点に集約されます。
- 印面がゴム製で変形しやすい:押す力の強さや角度によって印影の形状や大きさが毎回変化し、同一性の照合ができない。
- 特殊インクの耐久性・退色問題:朱肉(油性顔料)と異なり、年月の経過や光の照射によってインクが薄れ、数十年単位の保存に耐えられない。
- 大量生産による同一印影の氾濫:固有の彫刻パターンが存在しないため、個人の本人確認手段として機能しない。

【実態検証】契約現場のトラブル事例と紛失時のリスク管理
契約トラブルの現場を取材すると、印鑑の安易な管理が原因で人生を暗転させた事例が後を絶ちません。弁護士や司法書士への相談事例でも特に深刻なのが、「親族や知人に実印と印鑑カードを預けてしまったケース」です。
「事業資金の融資を受けたいから名前だけ貸してほしい」「手続きを代行しておくから印鑑を預けて」と言われ、実印と印鑑登録証を渡してしまった結果、知らないうちに数千万円規模の連帯保証人に仕立て上げられていたという事案が今なお散見されます。裁判所でも、印鑑証明書付きの実印が押されている書類を「本人の意思ではなかった」と立証して無効を勝ち取るのは極めて困難です。
万が一、実印や印鑑登録カードを紛失した場合は、ただちに以下の手順で改印手続きと事故届を行わなければなりません。
- 自治体窓口への印鑑登録亡失届:市区町村役場へ即座に連絡し、印鑑証明書の発行をロック(停止)する。
- 警察への遺失届出:盗難や紛失の事実を警察に届け出、受理番号を控える。
- 改印手続き(新規登録):新たに作成した別の印鑑を持参し、以前の登録を廃止した上で新規に実印登録を行う。
銀行印を紛失した際も同様に、金融機関の紛失受付デスクへ即座に連絡して出金をストップさせた後、取引店舗で改印届を提出する必要があります。
実印作成の完全ガイド|標準サイズ・男女別の選び方・素材と費用相場
実印を初めて作る際、自治体の規定を満たしつつ長く安全に使える1本を選ぶための基準を整理しました。
実印登録の条件と手続きの流れ
実印として登録できる印鑑には、各自治体の印鑑条例に基づいた明確なルールが存在します。
- サイズ規定:「1辺の長さが8mmの正方形に収まらず、25mmの正方形に収まるもの」(一般的には13.5mm〜18.0mmが主流)。
- 刻印内容:住民票に記載されている「フルネーム」「苗字のみ」「名前のみ」のいずれか(職業や資格など氏名以外の情報が入っているものは不可)。
- 材質:ゴム印やプラスチックなど、変形しやすい素材は登録不可。
- 手続きの流れ:登録する印鑑と顔写真付き本人確認書類(マイナンバーカードや運転免許証)を持参し、役所窓口で申請すれば即日登録・印鑑登録証の発行が完了します。
実印の標準サイズと男女別の選び方
実印は認印や銀行印よりも一回り大きいサイズを選び、重厚感と偽造防止性を高めるのが通例です。
- 男性用実印:16.5mm〜18.0mm(フルネーム彫刻が一般的。風格と可読性のバランスに優れた「篆書体(てんしょたい)」や「印相体(吉相体)」が多用されます)。
- 女性用実印:13.5mm〜15.0mm(未婚女性の場合、結婚による改姓の影響を受けないよう「名前のみ」で彫刻するケースも定着しています)。
実印作成の費用相場と素材の選び方
実印の価格相場は、耐久性と彫刻工法によって幅があります。
- 薩摩本柘(木製):3,000円〜8,000円。コストパフォーマンスに優れるが、朱肉の油分による経年劣化に注意が必要。
- 黒水牛・オランダ水牛:8,000円〜18,000円。粘り気があり欠けにくく、美しい光沢を持つ定番素材。
- チタン(金属製):15,000円〜30,000円。現代で最も推奨される素材。耐火性・耐摩耗性に優れ、水洗い可能で朱肉詰まりがなく、落としても印面が欠けません。
2026年最新の脱ハンコ動向と電子署名時代の印鑑の価値
デジタル庁主導の行政手続きオンライン化や民間企業の電子契約普及により、2026年現在のビジネスシーンでは契約書の約7割以上がクラウド型電子署名へと移行しました。日常的な役所手続きにおける認印の押印義務もほぼ撤廃されています。
電子証明書やマイナンバーカードを用いた当事者型電子署名が法的な本人確認のスタンダードとなる一方で、物理的な実印の価値が消滅したわけではありません。歴史的な高額資産取引や家族間の権利関係の確定においては、「自らの手で印肉をつけ、紙に力を込めて押す」という物理的行為そのものが持つ心理的抑止力が高く評価されています。
【プロの結論】押印文化の心理的境界線と失敗しない契約判断基準
家族間や親密な人間関係の中であっても、「印鑑を預けない・他人の書類に安易に押さない」という心理的バウンダリー(境界線)の確立こそが最大の自己防衛です。人間関係のしがらみや同調圧力から実印を差し出してしまうケースは、共依存的な関係性や金融リテラシーの不足に起因する重大な構造的リスクといえます。
「認印は日常の意思表示」「銀行印は口座管理」「実印は人生の重大責任の引き受け」と明確に線引きし、用途ごとに完全に独立した印鑑を使い分けることが、自身の法的権利と財産を守り抜く絶対条件です。
【実印 認印 違い】に関するよくある質問(FAQ)
Q1:認印として使っていた印鑑を、後から実印として役所に登録することはできますか?
A1:サイズや材質の規定(ゴム印でないこと、8mm〜25mm以内など)を満たしていれば登録自体は可能です。ただし、日常的に書類や荷物の受け取りで広く押印している印鑑を実印にしてしまうと、周囲に印影のサンプルが出回り偽造リスクが高まるため、実印用として新たに1本作成して登録することを強く推奨します。
Q2:実印と銀行印を1本の印鑑で兼用しても問題ありませんか?
A2:法的な禁止規定はありませんが、管理リスクの観点から絶対に避けるべきです。兼用している印鑑を1本紛失したり盗難に遭ったりした場合、役所での改印手続きとすべての取引先金融機関での変更手続きを同時に行わなければならず、資産凍結や不正引き出しのリスクが倍増します。
Q3:印鑑証明書の有効期限は何ヶ月ですか?
A3:自治体が発行する印鑑証明書自体に法的な有効期限は定められていません。しかし、不動産登記や自動車の登録、金融機関のローン審査など、提出先の受取基準によって「発行から3ヶ月以内(または6ヶ月以内)」と指定されるケースがほとんどです。
まとめ:正しい使い分けで財産と法的権利を守る
実印と認印の根本的な違いは、役所登録による「公的証明力の有無」にあります。しかし、認印であっても書類に押印すれば契約は法的に成立し、容易には覆せないという重い責任を伴います。
電子化が進む2026年だからこそ、アナログな印鑑が担う法的効力とリスクを正確に理解しておく価値があります。100均印鑑の安易な実印利用やシャチハタの誤用を避け、実印・銀行印・認印の用途を厳格に切り分けることが、将来の予期せぬトラブルを防ぐ確かな防壁となります。 (出典: 実印 認印 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。