森林環境税とは?年1000円上乗せの使途と非課税条件を徹底解説
住民税の決定通知書や給与明細を開いた際、「森林環境税(国税)年額1,000円」という見慣れない項目を目にして疑問を抱いた方も多いのではないでしょうか。2024年度から本格的に賦課徴収が開始された森林環境税は、国内に住所を有する個人に対して課される恒久的な国税です。年間わずか1,000円とはいえ、国民一人ひとりから広く徴収される税金であるため、その使途や納税の妥当性を巡って様々な議論が巻き起こっています。
「なぜ山林を持たない都市部住民まで負担しなければならないのか」「地方税との二重課税ではないか」といった不満の声が上がる一方で、どのような条件を満たせば非課税になるのかといった実務的な関心も高まっています。本稿では、森林環境税が導入された歴史的背景から、関連省庁のデータに基づくリアルな使途、森林環境譲与税との構造的な違い、そして非課税対象となる具体的な所得基準までを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は温室効果ガス削減や土砂災害防止を目的に、個人住民税均等割へ年額1,000円が自動上乗せされる国税。
- 要点2:集められた税金は「森林環境譲与税」として全国の自治体に配分されるが、都市部での巨額基金積立や使途を巡る批判が根強い。
- 要点3:住民税均等割が非課税となる所得水準(生活保護受給者や一定所得以下の単身者・扶養親族など)であれば本税も課税されない。
【基礎知識】森林環境税とは?年1000円徴収の仕組みと導入の背景
森林環境税とは、パリ協定に基づく温室効果ガス排出削減目標の達成や、頻発する山地災害の防止を目的に、森林整備財源の確保を主眼として創設された国税です。根拠法となる「森林環境税及び森林環境譲与税に関する法律」は2019年3月に成立し、国民からの直接的な税徴収は2024年度(令和6年度)からスタートしました。
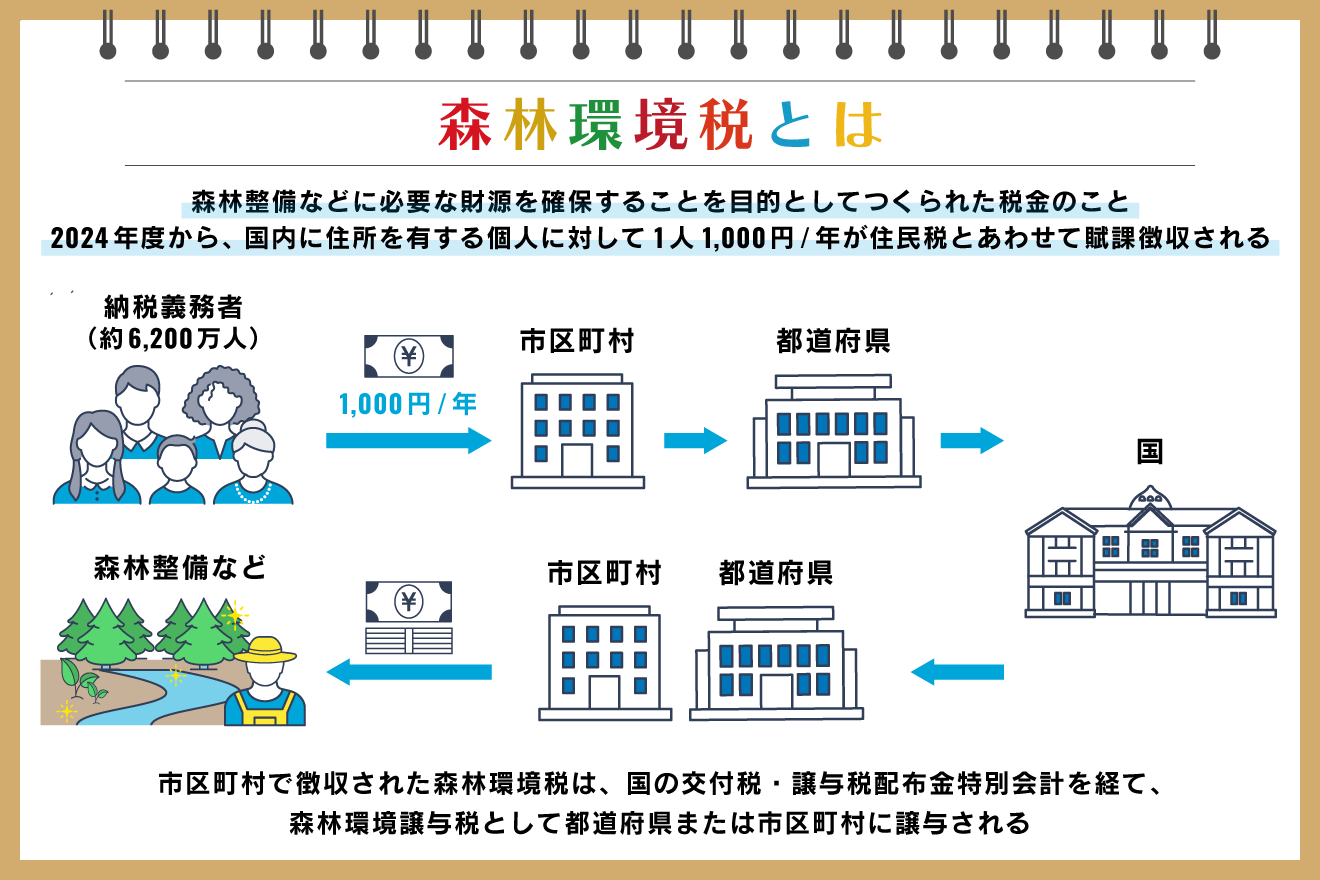
課税の対象者は、日本国内に住所を有する個人約6,000万人です。徴収方法は完全に自動化されており、市区町村が個人住民税の均等割を賦課徴収する際に、年間1,000円を住民税均等割へ上乗せする形で集められます。会社員であれば毎月の給与天引き(特別徴収)、自営業者やフリーランスであれば納付書や口座振替(普通徴収)によって納める枠組みです。
ここで多くの納税者が抱く「なぜ今になって新税なのか」という疑問の背景には、東日本大震災からの復興財源として個人住民税均等割に年1,000円が上乗せされていた「復興特別税」の終了があります。復興特別税の加算措置が2023年度で終了した直後、入れ替わるように2024年度から森林環境税の徴収が始まったため、手取り額面上の負担感は変わらないものの、実質的には新たな目的税が恒久的に定着した構造となっています。
森林環境税と森林環境譲与税の決定的な違い|先行配分のカラクリ
ニュースや行政広報で頻繁に混同されるのが「森林環境税」と「森林環境譲与税」の関係性です。両者はコインの表裏の関係にありますが、税金の「徴収」と「配分」という明確な役割分担が存在します。
具体的には、私たちが市区町村を通じて納付する年1,000円の国税が「森林環境税」であり、国(総務省)に一度集められた後、全国の都道府県および市区町村に対して一定の基準で再分配される財源を「森林環境譲与税」と呼びます。
極めて特殊だったのは、制度の導入スケジュールです。森林現場における間伐や林道整備、担い手育成は一刻の猶予もないという林野庁や地方自治体の強い要望を受け、森林環境譲与税の自治体への配分は、国民からの税徴収が始まる5年も前である2019年度(令和元年度)から先行スタートしていました。本税の徴収が始まるまでの間、国は財政投融資特別会計からの借入金によって先行配分を実施しており、現在徴収されている森林環境税の一部は、その借入金返済の原資にも充当されています。
【実態検証】使途不明批判の真相と「なぜ払うのか」という国民の疑問
徴収開始以降、SNSやネット掲示板、地域住民の間で最も激しい議論を呼んでいるのが、「森林環境税の使途と配分基準の歪み」です。山林を一切持たない大都市圏の住民が「なぜ自分が森林整備の費用を払わなければならないのか」と不満を募らせる背景には、制度設計上の重大な矛盾がありました。
森林環境譲与税を全国の自治体に配分する際、国は「私伐林人工林面積(50%)」「林業就業者数(20%)」「人口(30%)」という3つの基準を用いて按分計算を行っています。このうち「人口割」が3割を占めていたことにより、広大な山林を抱える過疎地域の自治体よりも、森林が極めて少ない東京都特別区や横浜市、大阪市などの大都市圏へ巨額の税金が配分される現象が生じました。
その結果、配分を受けた大都市自治体では具体的な使い道が見つからず、数十億円規模の予算が使われないまま基金として積み立てられる事態が相次ぎ、メディアや国会で「使途不明」「都市部の金余り」として激しい批判を浴びることとなったのです。
| 項目 | 森林環境税(国税) | 地方自治体の独自森林税(県民税等) | 復興特別税(2023年度終了) |
|---|---|---|---|
| 税の種別・課税根拠 | 国税(森林環境税法) | 地方税(法定外目的税・条例) | 国税(東日本大震災復興特例法) |
| 負担額(年額) | 1,000円(一律均等) | 500円〜1,200円程度(自治体により差異) | 1,000円(住民税均等割上乗せ) |
| 主な使い道 | 間伐・林道整備、木材利用促進、普及啓発 | 地域水源涵養、里山保全、独自環境対策 | 被災地のインフラ復旧・防災事業 |
| 現場の課題と評価 | 都市部への偏重配分と基金積み立ての批判 | 国税との二重課税感による納税者の反発 | 10年間の時限措置として満了 |
世論の批判を受け、総務省と林野庁は配分基準の見直しに着手し、人工林面積の反映割合を引き上げ、人口割を引き下げる是正措置を講じました。また都市部自治体においても、公共施設の内装木質化や学校の木製机・椅子の導入、都市住民向けの森林体験ツアーなど、木材利用促進や普及啓発への使途転換が急ピッチで進められています。

地方税との重複課税論争|「二重課税問題」のリアル
森林環境税を巡り、税法学者や地方議会で深刻な議論となったのが「二重課税問題」です。実は、国の森林環境税が始まるはるか以前から、全国約40の都道府県が条例に基づく法定外目的税(または超過課税)として、独自の「森林環境税」「水源環境保全税」「森づくり税」を住民税に上乗せして徴収していました。
例えば、神奈川県の「水源環境保全税」や高知県の「環境の森づくり税」など、すでに年額500円〜1,000円程度を納めていた地域の住民にとっては、国税の森林環境税(1,000円)がさらに上乗せされることで、実質的に森林保全の名目で二重の金銭負担を強いられる格好となりました。
総務省は「地方税は地域固有の課題解決に充てられ、国税は全国一律の森林管理制度を支えるものであるため法的な二重課税には当たらない」と説明しています。しかし、納税者の家計視点に立てば同一の目的で財布から二重に差し引かれている感覚は否めず、自治体によっては独自の超過課税の廃止や減額を求める請願書が提出されるなど、住民感情との乖離が顕在化しています。
【対象者と非課税条件】森林環境税を払わなくてよい人の具体的基準
森林環境税は原則としてすべての個人住民税納税者が対象となりますが、法律上、個人住民税の均等割が非課税となる方は森林環境税も非課税となります。特別な申請を行わなくても、基準を満たしていれば自動的に賦課が免除されます。
具体的に非課税となる条件は以下の通りです。
- 生活保護法の規定による生活扶助を受けている方
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与収入換算で204万4,000円未満)の方
- 前年の合計所得金額が各自治体の条例で定める均等割非課税基準以下の所得の方
単身者の場合、東京23区などの1級地では前年の合計所得金額が45万円以下(給与収入のみの場合は年収100万円以下)であれば非課税となります。配偶者や扶養親族がいる世帯主の場合は、「35万円 ×(本人+同一生計配偶者+扶養親族の数)+ 10万円 + 加算額」の計算式により非課税枠が広がります。
パート・アルバイトで働く主婦・主夫や学生などで、年収を一定枠内に抑えて扶養控除の範囲内で勤務している場合、住民税均等割の非課税限度額を下回っていれば森林環境税が徴収されることはありません。
【プロの結論】森林環境税の使途透明化と納税者が持つべき視点
森林環境税の導入過程と現状を検証すると、日本の環境政策における「財源確保の先行」と「使途の具体性不足」という構造的課題が浮き彫りになります。二酸化炭素吸収源対策や激甚化する豪雨災害への備えとして、人工林の手入れや放置林対策が急務であることは論を俟ちません。しかし、国民への丁寧な説明や合意形成が不十分なまま、復興特別税の終了枠隙間を縫うように恒久税が導入された経緯は、納税者の不信感を招く大きな要因となりました。
私たちが主権者・納税者として取るべき姿勢は、単なる不満の表明にとどまらず、「自分が住む自治体が森林環境譲与税を何に使っているかを監視すること」です。各自治体は地方自治法および関連法に基づき、毎年度の森林環境譲与税の使途を公式ウェブサイト等で公表することが義務付けられています。税金の使い道に関心を持ち、行政の使途公開をチェックすることが、不透明な基金放置を防ぎ、真に実効性のある環境保全へ税金を向かわせる最大の抑止力となります。

【森林環境税とは】に関するよくある質問(FAQ)
Q1:森林環境税は確定申告で支払いを拒否したり免除を申請したりできますか?
A1:個人の意思で支払いを拒否することはできません。国税通則法および森林環境税法に基づく法定の税金であるため、住民税均等割が課税される所得基準に達している場合は自動的に課税されます。ただし、前年の所得が非課税基準を下回っている場合は、確定申告や年末調整を通じて所得が確定した段階で自動的に非課税扱いとなります。
Q2:東日本大震災の復興特別税が終わったのに、なぜ住民税が安くなっていないのですか?
A2:2014年度から個人住民税均等割に年1,000円上乗せされていた「復興特別税」の加算措置は2023年度で終了しました。しかし、2024年度から同額の年1,000円となる「森林環境税」の徴収が新たに始まったため、納税通知書上の均等割負担額が見かけ上変わっていないように見えます。
Q3:自分が納めた森林環境税が何に使われたか確認する方法はありますか?
A3:お住まいの市区町村の公式ホームページ内にある「森林環境譲与税の使途公表」のページで確認できます。法令により、配分を受けたすべての自治体は、間伐面積や木材利用の具体的内容、基金への積立状況などの使途実績を公表することが義務付けられています。
まとめ:今後の動向と失敗しないための判断基準
森林環境税は、年間1,000円という定額負担ながら、日本のカーボンニュートラル実現と防災力強化を支える重要な恒久財源として位置付けられています。都市部への偏重配分や使途不明といった初期の制度的欠陥については、配分基準の改定や情報公開の強化によって是正が進みつつあります。
納税者としては、給与明細や納税通知書の金額を漫然と受け入れるのではなく、自らの所得が非課税条件に該当していないかを確認し、居住する自治体が財源を適切に地域環境や防災へ還元しているかを注視していくことが極めて重要です。 (出典: 森林 環境 税 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。